สรุปผู้บริหาร / Executive Summary
ข้อมูลตลาด ณ 7 ต.ค. 2026 (SET) · งบการเงิน 1H2026 (สิ้นสุด 30 มิ.ย. 2026 สอบทาน) · หน่วยเป็นล้านบาท หากไม่ระบุเป็นอย่างอื่น
ประเด็นสำคัญ (Key takeaways)
- รายได้ 1H2026 ฿7,407 ล้าน (+3.4%) เป็นผลจากการรวมงบ BCM (บางกอกแคน แมนูแฟคเจอริ่ง) ตั้งแต่ พ.ค. 2026 ฿461 ล้าน ส่วนธุรกิจเดิมลดลง 3.0%: บรรจุภัณฑ์แก้ว −4% และบรรจุภัณฑ์อื่น −13% (MD&A 2Q26 น.3)
- อัตรากำไรขั้นต้นดีขึ้นเป็น 16.1% (1H2025: 15.8%) แต่ค่าใช้จ่ายบริหารเพิ่ม 29.8% และขาดทุนจากการด้อยค่าอุปกรณ์ ฿77.0 ล้าน ทำให้กำไรส่วนบริษัทใหญ่ลด 20% (งบการเงิน 2Q26)
- ต้นทุนทางการเงินลดลง 42% เหลือ ฿89.6 ล้าน และอัตราภาษีจริงลดเหลือ 21% (1H2025: 35%) ช่วยพยุงกำไร (งบการเงิน 2Q26)
- อัตราหนี้ลดลงมาก แต่ส่วนใหญ่มาจากส่วนของ NCI ที่เพิ่ม ฿1,612 ล้านหลังรวม BCM เทียบส่วนของบริษัทใหญ่ IB Debt ต่อส่วนของบริษัทใหญ่อยู่ที่ 1.80 เท่า จาก 1.85 เท่า ณ ธ.ค. 2025 (งบการเงิน 2Q26)
- หนี้ที่ครบกำหนดภายใน 12 เดือน ฿6,515 ล้าน (เงินกู้ระยะสั้น ฿4,714 ล้าน + หนี้ระยะยาวถึงกำหนด ฿1,801 ล้าน) คิดเป็น 67% ของ IB Debt เป็นความเสี่ยงสภาพคล่องหลัก (งบการเงิน 2Q26)
- ราคาหุ้นขึ้น 61.5% YTD ขณะที่กำไรลดลง ตลาดให้ P/E 72 เท่าบนกำไร TTM ฿59 ล้าน ถ้ากลับไปสู่กำไรปกติปี 2025 (฿209 ล้าน) P/E จะอยู่ราว 21 เท่า (คำนวณเพื่อดูความอ่อนไหว ไม่ใช่ประมาณการ) (56-1 One Report 2025)
- ไม่พบราคาเป้าหมายจากโบรกเกอร์ที่ยืนยันได้ ณ วันจัดทำรายงาน จึงไม่อ้างอิงราคาเป้าหมายใดในรายงาน (Settrade IAA Consensus)
สถานการณ์ Bull / Base / Bear (สรุป)
Bull · กำไรกลับสู่ระดับปกติ
- BCM และบรรจุภัณฑ์อื่นเติบโตพร้อมกัน GP margin คงอยู่ 16% ขึ้นไป
- EPS กลับสู่ระดับกำไรปกติปี 2025 (~฿0.30) → P/E ~21 เท่าที่ ฿6.30
- IB Debt/EBITDA ลดลงจากระดับ ~5 เท่า จากการชำระหนี้ระยะสั้น
Base · ฟื้นช้า หนี้ทรงตัว
- รายได้ธุรกิจเดิมทรงตัว BCM ช่วยรายได้รวม
- GP margin ประมาณ 15–16% ต้นทุนการเงินลดต่อเนื่อง
- EPS ระดับ ~฿0.20 (จุดกึ่งกลางระหว่าง TTM และกำไรปกติ) → P/E ~32 เท่า
Bear · กำไรต่ำต่อเนื่อง
- ความต้องการบรรจุภัณฑ์แก้วลดลงจากภาษีสหรัฐฯ และลูกค้าเบียร์/เครื่องดื่ม
- ต้นทุนพลังงานและอลูมิเนียมกดดัน กำไรยังต่ำกว่า ฿100 ล้าน (EPS ~฿0.09)
- รีไฟแนนซ์หนี้ระยะสั้นแพงขึ้น P/E ยังสูงราว 70 เท่า
Factsheet
ข้อมูลตลาด ณ 7 ต.ค. 2026 (ราคาตามกรอบ factsheet ของ SET) · หน้า SET อัปเดต 8 ต.ค. 2026 21:32 น. ที่ ฿6.25 ไม่ได้ใช้ในรายงาน เพื่อให้มูลค่าและอัตราส่วนสอดคล้องกับ ฿6.30 ที่ SET คำนวณ
| รายการ | รายละเอียด |
|---|---|
| ชื่อบริษัท | บริษัท บีจี คอนเทนเนอร์ กล๊าส จำกัด (มหาชน) · BG Container Glass PCL · ชื่อย่อ BGC |
| หมวดอุตสาหกรรม (SET) | สินค้าอุตสาหกรรม / บรรจุภัณฑ์ (Industrials / Packaging) |
| ประเภทธุรกิจ (SET) | ผลิตและจำหน่ายบรรจุภัณฑ์แก้วที่ใช้ในอุตสาหกรรมเครื่องดื่ม อาหาร และยา |
| ก่อตั้ง / เข้าจดทะเบียน SET | ก่อตั้งปี 1974 (พ.ศ. 2517) · เข้าจดทะเบียน SET 18 ต.ค. 2018 · ราคาไอพีโอ ฿10.20 (พาร์ ฿5.00) |
| ทุนจดทะเบียนและทุนชำระแล้ว | ฿3,472.22 ล้าน · หุ้นสามัญ 694,444,000 หุ้น · พาร์ ฿5.00 |
| ผู้ถือหุ้นใหญ่ | บริษัท บางกอกกล๊าส จำกัด (มหาชน) 74.74% ณ 25 ส.ค. 2026 (SET) · เดิม 74.96% ณ 20 มี.ค. 2026 ตาม One Report · NVDR 0.16% |
| ผู้สอบบัญชี | PricewaterhouseCoopers ABAS Limited (มีผลถึง 31 ธ.ค. 2026) |
| ผู้บริหารสำคัญ (SET) | ประธานกรรมการ: นาย พรวุฒิ สารสิน · ประธานเจ้าหน้าที่บริหาร: นาย ศิลปรัตน์ วัฒนเกษตร · CFO คนใหม่มีผล 1 ต.ค. 2026 (ลาออกมีผล 30 ก.ย. 2026) |
| การกำกับดูแลกิจการ | SET ESG Rating AAA · ระบบต่อต้านคอร์รัปชันที่ผ่านการรับรอง (CAC): มี |
| นโยบายเงินปันผล | ไม่ต่ำกว่า 40% ของกำไรสุทธิหลังภาษีและสำรองตามกฎหมาย (ดูความต่างระหว่างงบรวมกับงบเฉพาะกิจการในหัวข้อประวัติปันผล) |
ผลการเคลื่อนไหวราคา
YTD 2026 ราคาหุ้น BGC เพิ่มขึ้น 61.54% เทียบกับ SET +28.41% และดัชนีหมวดบรรจุภัณฑ์ +3.77% แต่ปริมาณซื้อขายเบาบาง มูลค่าซื้อขายเฉลี่ยต่อวัน ฿1.11 ล้าน (YTD) และอัตราหมุนเวียนการซื้อขาย YTD 5.38% (SET)
ลักษณะธุรกิจ / Business Overview
ข้อมูลจาก 56-1 One Report 2025 (ปิดปี 31 ธ.ค. 2025) และ MD&A 2Q26 (1H2026) · โครงสร้างกลุ่มธุรกิจ ณ 30 มิ.ย. 2026
BGC เป็นผู้ผลิตขวดแก้วรายใหญ่ของไทย ก่อตั้งปี 1974 และอยู่ในกลุ่ม Bangkok Glass ซึ่งถือหุ้นราว 74.7% บริษัทตั้งเป้าเปลี่ยนจากผู้ผลิตแก้วเป็นผู้ให้บริการ Total Packaging Solutions คือขายบรรจุภัณฑ์หลายประเภทแก่ลูกค้ารายเดียวกัน ทั้งแก้ว พลาสติก กระดาษลูกฟูก ฟิล์มฉลาก บรรจุภัณฑ์ยืดหยุ่น และกระป๋องอะลูมิเนียม (One Report 2025 น.3–4)
กลุ่มธุรกิจทั้งหมดและรายได้
| กลุ่มธุรกิจ | สินค้า / บริการหลัก | กลุ่มลูกค้า | FY2025 | สัดส่วน FY2025 | 1H2026 (YoY) |
|---|---|---|---|---|---|
| 1) บรรจุภัณฑ์แก้ว (Glass) | ขวดแก้วสำหรับเบียร์ น้ำอัดลม น้ำดื่ม น้ำผลไม้ เครื่องดื่มชูกำลัง อาหาร ยาและสารเคมีการเกษตร สุรา ไวน์ เครื่องสำอาง | ผู้ผลิตเบียร์และเครื่องดื่ม กลุ่ม Boon Rawd (ลูกค้าหลักและเกี่ยวข้องกับผู้ถือหุ้นใหญ่) อาหาร ยา | 10,969.9 | 80.4% | 5,566 (−4%) |
| 2) บรรจุภัณฑ์อื่น (Other packaging) | กล่องลูกฟูกและกระดาษ · บรรจุภัณฑ์พลาสติก (PET preform ขวด ฝา rPET) · ฟิล์มฉลาก · บรรจุภัณฑ์ยืดหยุ่น (gravure, mono-material) | FMCG อาหาร เครื่องดื่ม โลจิสติกส์ ผ่าน BGC Packaging (74%) และ Prime Packaging (100% ถือโดย BGC Packaging) | 2,307.4 | 16.9% | 1,023 (−13%) |
| 3) ธุรกิจซื้อมาขายไป (Trading) | แก้วและสินค้าสำเร็จรูป (คริสตัล โซดาไลม์ แก้วรีไซเคิล 95%) · จัดหาวัตถุดิบ (กระดาษ เรซิน สารเคมี) · นำเข้าและบริหารซัพพลายเชน | B2B · Horeca · ตัวแทน | 554.5 | 4.1% | 415 (+47%) |
| 4) กระป๋องอะลูมิเนียม (BCM) | ผลิตและจำหน่ายกระป๋องอะลูมิเนียมและบรรจุภัณฑ์โลหะ (รวมงบตั้งแต่ พ.ค. 2026) | เครื่องดื่มและอาหาร | — | — | 461 (ใหม่ 2 เดือน) |
| 5) ธุรกิจอื่นและบริษัทร่วม | พลังงานและไอน้ำจากของเสีย (BGC Glass Solution 100%) · รีไซเคิลแก้ว (B S Glass Recycling 26% ร่วมทุน) · Taweesup 25% | กลุ่มบริษัทในเครือ | ตัดบัญชี −180.7 | −1.3% | ตัดบัญชี −57 |
1) บรรจุภัณฑ์แก้ว — ธุรกิจหลัก
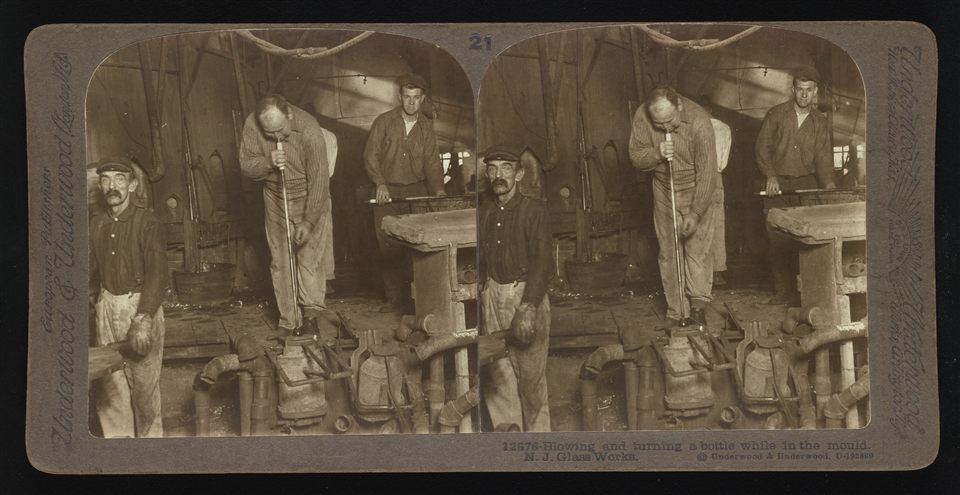
ผู้ผลิตขวดแก้วที่ใช้ในเบียร์ เครื่องดื่ม อาหาร และยา มีกำลังผลิตรวม 4,300 ล้านขวดต่อปี อัตราการใช้กำลังผลิตเฉลี่ยปี 2025 อยู่ที่ 83% โดยดำเนินงานผ่านโรงงานกลุ่ม 4 แห่ง ได้แก่ Pathumthani Glass (100%), Ayutthaya Glass (100%), Prachinburi Glass (51%) และ Ratchaburi Glass (100%) (One Report 2025 น.14, 17) อุตสาหกรรมแก้วพึ่งอุปสงค์จากอาหารและเครื่องดื่มถึง 99% แนวโน้มสำคัญคือความยั่งยืนและเศรษฐกิจหมุนเวียน (แก้วน้ำหนักเบา) และการยกระดับแบรนด์พรีเมียม (One Report 2025 น.12–13)
2) บรรจุภัณฑ์อื่น — ขยายสู่ Total Packaging Solutions
- กระดาษลูกฟูกและกระดาษ: ถาด แผ่นลูกฟูก และฉากกั้นสำหรับอาหาร เครื่องดื่ม และโลจิสติกส์ มี Shelf Ready Packaging และระบบตรวจสอบการพิมพ์ด้วย AI ที่ได้รับสิทธิบัตร (One Report 2025 น.11–12)
- พลาสติก: PET preform ขวด และฝา รวมถึง rPET แบรนด์ reShine กำลังผลิตกลุ่มอื่นรวม 54,152 ตันต่อปี ใช้ไป 81.1% (One Report 2025 น.14)
- ฟิล์มฉลาก: ฟิล์ม OPP หุ้มขวด และ PVC/PET แบบหด พร้อม PE Print สำหรับบรรจุภัณฑ์รวมหลายชิ้น (One Report 2025 น.11–12)
- บรรจุภัณฑ์ยืดหยุ่น (Flexible): ฟิล์ม ฟอยล์ และกระดาษพิมพ์ด้วยระบบ gravure ผ่าน Prime Packaging และ BGC Packaging ผลิตแบบ mono-material เพื่อรีไซเคิลได้ (MD&A 2Q26 หน้า 3)
รายได้กลุ่มบรรจุภัณฑ์อื่นใน 1H2026 ลดลง 13% จากอุปสงค์อุตสาหกรรมที่ยังอ่อนตัว (MD&A 2Q26 หน้า 3)
3) ธุรกิจซื้อมาขายไป (Trading) และห่วงโซ่อุปทาน
- แก้วและสินค้าสำเร็จรูป: แก้วคริสตัล โซดาไลม์ และแก้วรีไซเคิล 95% ขายผ่าน B2B, Horeca, ตัวแทน และงานแสดงสินค้า
- จัดหาวัตถุดิบ: กระดาษ เรซินพลาสติก และสารเคมีพิเศษ อาศัยปริมาณซื้อและการเจรจาราคาในนามกลุ่ม
- นำเข้าและซัพพลายเชน (BGC Supply Chain Management 100%): นำเข้า-ส่งออก คลังสินค้า การกระจาย และระบบ fulfillment
ปี 2025 รายได้กลุ่มนี้ ฿554.5 ล้าน (4.1%) และ 1H2026 เพิ่มเป็น ฿415 ล้าน (+47%) (MD&A 2Q26 หน้า 3)
4) กระป๋องอะลูมิเนียม — BCM (รวมงบตั้งแต่ พ.ค. 2026)
ที่ประชุมสามัญผู้ถือหุ้นเมื่อ 28 เม.ย. 2026 อนุมัติให้ซื้อหุ้น BCM จำนวน 4,662,000 หุ้น (25.90%) จาก Toyo Seikan Co., Ltd. ราคา ฿788.6 ล้าน ชำระวันที่ 30 เม.ย. 2026 รวมกับหุ้นเดิม 5.00% ทำให้ถือรวม 30.90% บริษัทจัดให้ BCM เป็นบริษัทย่อยเพราะมีอำนาจควบคุมการดำเนินงานตามเงื่อนไขการลงทุน (งบการเงิน 2Q26 หมายเหตุ 9.1)
ผลการดำเนินงาน BCM รวมในงบ 2 เดือน (พ.ค.–มิ.ย. 2026) ทำให้ 2Q26 มีรายได้ ฿461 ล้าน และกำไรขั้นต้น ฿70 ล้าน (อัตรากำไรขั้นต้น 15.2%) (MD&A 2Q26 หน้า 1, 6) มูลค่ายุติธรรมของหุ้นเดิม 5% คิด ฿147.7 ล้าน รวมเป็นสิ่งตอบแทน ฿936.4 ล้าน ค่าความนิยมรวม ณ 30 มิ.ย. 2026 ฿294.1 ล้าน (เพิ่มขึ้น ฿223.1 ล้านจากการซื้อ BCM ตามการจัดสรรมูลค่าชั่วคราว provisional PPA) (งบการเงิน 2Q26 หมายเหตุ 9.1)
โครงสร้างกลุ่มบริษัท
| บริษัท | บทบาท | สัดส่วนถือโดยกลุ่ม |
|---|---|---|
| Pathumthani Glass Industry | โรงงานแก้ว (ปทุมธานี) | 100% |
| Ayutthaya Glass Industry | โรงงานแก้ว (อยุธยา) | 100% |
| Prachinburi Glass Industry | โรงงานแก้ว (ปราจีนบุรี) | 51% |
| Ratchaburi Glass Industry | โรงงานแก้ว (ราชบุรี) | 100% |
| BGC Packaging (BGCP) | บรรจุภัณฑ์อื่น (ถือ Prime Packaging 100%) ขาย 26% ให้ SWAN ในปี 2025 | 74% |
| BGC Glass Solution | พลังงาน ไอน้ำจากของเสีย และบริการโรงงาน | 100% |
| BGC Supply Chain Management | ซัพพลายเชนและนำเข้า (จัดตั้ง ก.พ. 2023) | 100% |
| BCM (บางกอกแคน แมนูแฟคเจอริ่ง) | กระป๋องอะลูมิเนียม รวมงบตั้งแต่ พ.ค. 2026 | 30.90% (ควบคุมตามข้อตกลง) |
| B S Glass Recycling | บริษัทร่วม รีไซเคิลแก้ว | 26% |
| Taweesup (Jew Ja Heng) | บริษัทร่วม | 25% |
วัตถุดิบ พลังงาน และการจัดหา
วัตถุดิบหลักคือ cullet (เศษแก้ว) ทราย ซิลิกา โซดาแอช กระดาษคราฟต์ และ PET resin วัตถุดิบและพลังงานรวมกันประมาณ 80% ของต้นทุนการผลิต (One Report 2025 น.14–15) ปี 2025 มูลค่าการจัดซื้อหลักได้แก่ cullet ในประเทศ ฿1,988 ล้าน พลังงาน ฿1,860 ล้าน โซดาแอชจากสหรัฐฯ ฿510 ล้าน และจากตุรกี ฿302 ล้าน กระดาษคราฟต์ในประเทศ ฿660 ล้าน และ PET resin ในประเทศ ฿341 ล้าน (One Report 2025 น.15) ค่าใช้จ่าย R&D ปี 2025 ฿39.5 ล้าน (ปี 2024 ฿44.6 ล้าน) (One Report 2025 น.11–12)
ลูกค้า ตลาด และการพึ่งพาลูกค้า
รายได้ปี 2025 เป็นในประเทศ 94.6% และต่างประเทศ 5.4% โดยตลาดส่งออกหลักคือ สปป.ลาว สหรัฐฯ เวียดนาม และกัมพูชา (One Report 2025 น.9, 13) กลุ่ม Boon Rawd (ผู้ผลิตเบียร์และเครื่องดื่ม) เป็นลูกค้าหลักระยะยาวและเกี่ยวข้องกับผู้ถือหุ้นใหญ่ ความสัมพันธ์นี้ทำตามปกติทางการค้า (One Report 2025 น.20–21 และหัวข้อ RPT)
ข้อสังเกต: ผลกระทบจากภาษีนำเข้าสหรัฐฯ ต่อการส่งออก
MD&A 2Q26 ระบุว่ารายได้กลุ่มแก้วลดลงในไตรมาส 2 จากความท้าทายด้านการส่งออกไปสหรัฐฯ ที่เผชิญอัตราภาษีนำเข้าใหม่ แต่กลุ่มเครื่องดื่มและอาหารในประเทศยังรักษาปริมาณขายได้ (MD&A 2Q26 หน้า 3)
ผลประกอบการ / Financial Performance
งบรวม · FY2023–FY2025 และ 1H2025 / 1H2026 (สอบทาน) · TTM = FY2025 − 1H2025 + 1H2026 · ล้านบาท
| รายการ | FY2023 | FY2024 | FY2025 | 1H2025 | 1H2026 | TTM มิ.ย. 2026 |
|---|---|---|---|---|---|---|
| รายได้จากการขาย | 15,005.4 | 14,415.7 | 13,651.2 | 7,160.7 | 7,407.2 | 13,897.7 |
| กำไรขั้นต้น (GP) | 2,019.9 | 2,222.2 | 2,037.6 | 1,128.5 | 1,190.8 | 2,099.9 |
| อัตรากำไรขั้นต้น | 13.46% | 15.42% | 14.93% | 15.76% | 16.08% | 15.11% |
| EBITDA (ตามนิยาม SET) | 2,290.1 | 2,399.1 | 1,976.9 | 1,207.8 | 1,138.7 | 1,907.7 |
| อัตรา EBITDA | 15.26% | 16.64% | 14.48% | 16.87% | 15.37% | 13.73% |
| กำไรปกติ (Normalized profit, บริษัทระบุ) | 339.5 | 257.4 | 209.1 | — | — | — |
| กำไรสุทธิส่วนบริษัทใหญ่ | 324.4 | 258.8 | 88.4 | 144.8 | 115.8 | 59.4 |
| อัตรากำไรสุทธิ (ส่วนบริษัทใหญ่ ÷ รายได้) | 2.16% | 1.79% | 0.65% | 2.02% | 1.56% | 0.43% |
| EPS (บาท) | 0.47 | 0.37 | 0.13 | 0.21 | 0.17 | 0.09 |
| DPS (บาท) | 0.28 | 0.215 | 0.15 | 0.04 (ระหว่างกาล) | 0.08 (จ่ายแล้ว 2 ครั้ง) | — |
ผลการดำเนินงาน 1H2026 เทียบ 1H2025
| รายการ | 2Q26 | 2Q25 | YoY | 1H26 | 1H25 | YoY |
|---|---|---|---|---|---|---|
| รายได้จากการขาย | 3,838.2 | 3,407.5 | +12.6% | 7,407.2 | 7,160.7 | +3.4% |
| กำไรขั้นต้น | 617.5 | 540.4 | +14.3% | 1,190.8 | 1,128.5 | +5.5% |
| ค่าใช้จ่ายในการขาย | (86.2) | (72.1) | +19.6% | (150.9) | (144.9) | +4.1% |
| ค่าใช้จ่ายในการบริหาร | (416.6) | (299.8) | +38.9% | (804.2) | (619.8) | +29.8% |
| กำไร (ขาดทุน) อื่นสุทธิ | 0.6 | (40.4) | — | (40.6) | (45.7) | — |
| กำไรก่อนต้นทุนทางการเงินและภาษี | 148.8 | 163.2 | −8.8% | 254.8 | 378.2 | −32.6% |
| ต้นทุนทางการเงิน | (45.0) | (73.3) | −38.6% | (89.6) | (153.6) | −41.7% |
| ภาษีเงินได้ | (27.3) | (29.7) | — | (35.4) | (79.8) | — |
| กำไรสุทธิรวม | 79.0 | 60.8 | +29.8% | 132.5 | 146.4 | −9.5% |
| กำไรส่วนบริษัทใหญ่ | 63.1 | 58.6 | +7.6% | 115.8 | 144.8 | −20.0% |
| EPS (บาท) | 0.09 | 0.08 | — | 0.17 | 0.21 | — |
วิเคราะห์การเติบโต: ผลจาก BCM กับผลจากธุรกิจเดิม
ไม่รวม BCM รายได้ 2Q26 ลดลง 0.9% (3,377 เทียบ 3,408) และ 1H2026 ลดลง 3.0% (6,946 เทียบ 7,161) ตัวเลขเติบโต +12.6% ของไตรมาสนั้นเป็นผลจากการรวมงบ BCM ทั้งหมด (MD&A 2Q26 หน้า 3) กำไรส่วนบริษัทใหญ่ 1H2026 ลดลง 20% แม้ต้นทุนการเงินลดลง 42% และอัตราภาษีต่ำลง เพราะค่าใช้จ่ายบริหารเพิ่มขึ้น ฿184 ล้าน (งบการเงิน 2Q26)
ปี 2025: จุดต่ำของวงจรและการปรับกำลังผลิต
- ปี 2025 บริษัทหยุดสายการผลิตที่โรงงานปทุมธานี ซ่อมเตาที่ปราจีนบุรี และหยุดสายผลิตขวดพลาสติกที่อยุธยา เพื่อปรับสต็อกให้ตรงกับอุปสงค์ ค่าใช้จ่ายครั้งเดียวราว ฿184 ล้าน กำไรปกติ (Normalized EBT) อยู่ราว ฿231 ล้าน (One Report 2025 น.105–106)
- กำไรส่วนบริษัทใหญ่ปี 2025 ลดลงเหลือ ฿88.4 ล้าน (−66%) กำไรพิเศษ ฿284 ล้านจากการขายหุ้น BGCP บริษัทรับรู้ไว้ในงบเฉพาะกิจการ (One Report 2025 น.105–106)
- การจ่ายปันผล 2025 สูงกว่ากำไร (payout 115.4%) เพราะบอร์ดอนุมัติเงินปันผลระหว่างกาลบางส่วนจากกำไรสะสม (One Report 2025 น.24)
งบแสดงสถานะการเงิน / Balance Sheet
งบรวม ณ 30 มิ.ย. 2026 (สอบทาน) เทียบ 31 ธ.ค. 2025 (ตรวจสอบแล้ว) · ล้านบาท · กระแสเงินสดงวดหกเดือนและรายปี
| รายการ | ธ.ค. 2025 | มิ.ย. 2026 | เปลี่ยนแปลง | หมายเหตุ |
|---|---|---|---|---|
| เงินสดและรายการเทียบเท่า | 808.7 | 1,115.6 | +306.9 | รวมเงินสดที่ได้จาก BCM ฿1,110.3 ล้าน |
| ลูกหนี้การค้าและอื่น (สุทธิ) | 1,549.0 | 1,896.3 | +347.2 | ส่วนหนึ่งจาก BCM |
| สินค้าคงเหลือ (สุทธิ) | 2,826.1 | 3,069.2 | +243.0 | ส่วนหนึ่งจาก BCM |
| ที่ดิน อาคาร และอุปกรณ์ (PP&E) | 10,777.7 | 11,920.2 | +1,142.6 | รวม BCM |
| ค่าความนิยม (Goodwill) | 71.0 | 294.1 | +223.1 | จากการซื้อ BCM (provisional) |
| สินทรัพย์รวม | 18,419.1 | 20,717.8 | +2,298.6 | |
| เงินกู้ยืมระยะสั้นจากสถาบันการเงิน | 5,775.0 | 4,714.0 | −1,061.0 | ชำระคืนสุทธิ |
| เจ้าหนี้การค้าและอื่น | 1,370.5 | 2,373.7 | +1,003.2 | ส่วนหนึ่งจาก BCM |
| หนี้ระยะยาวถึงกำหนดภายใน 1 ปี | 1,633.8 | 1,801.3 | +167.5 | |
| หนี้ระยะยาว (ไม่รวมส่วนที่ถึงกำหนด) | 2,615.3 | 3,179.0 | +563.8 | |
| หนี้สินรวม | 12,614.5 | 13,343.6 | +729.0 | |
| ส่วนของผู้ถือหุ้นบริษัทใหญ่ | 5,413.0 | 5,370.9 | −42.1 | ลดจากการซื้อหุ้นคืนและปันผล |
| ส่วนได้เสียที่ไม่มีอำนาจควบคุม (NCI) | 391.6 | 2,003.3 | +1,611.7 | รับรู้ NCI ของ BCM ฿1,594.9 ล้าน |
| ส่วนของผู้ถือหุ้นรวม | 5,804.6 | 7,374.2 | +1,569.6 |
กระแสเงินสด
| รายการ | FY2023 | FY2024 | FY2025 | 1H2025 | 1H2026 |
|---|---|---|---|---|---|
| กระแสเงินสดจากการดำเนินงาน | 1,441.5 | 1,465.3 | 2,232.5 | 1,082.2 | 1,967.1 |
| กระแสเงินสดจากการลงทุน | (3,566.7) | (1,449.4) | (886.7) | (436.6) | (50.0) |
| กระแสเงินสดจากการจัดหาเงิน | 2,062.3 | (20.9) | (652.2) | (423.3) | (1,610.3) |
| เงินสดสุทธิเพิ่มขึ้น (ลดลง) | (62.9) | (5.0) | 693.7 | 222.2 | 306.9 |
| รายจ่ายซื้อ PP&E (1H) | — | — | — | (392.4) | (363.6) |
อ่านกระแสเงินสด 1H2026 อย่างระวัง
CFO 1H2026 ฿1,967 ล้านสูงกว่าปีก่อน แต่ได้แรงหนุนจากเจ้าหนี้การค้าที่เพิ่มขึ้น ฿1,003 ล้าน ส่วนหนึ่งเกิดจากการรวม BCM จึงยังไม่ใช่กระแสเงินสดที่ทำซ้ำได้ทั้งหมด กระแสเงินสดจากการลงทุนสุทธิ −฿50 ล้าน รวมเงินสดที่ได้จาก BCM ฿1,110 ล้าน หักจ่ายซื้อ ฿789 ล้าน และ capex ฿364 ล้าน (งบการเงิน 2Q26) การจ่ายปันผลและซื้อหุ้นคืนรวม ฿281 ล้าน รวมเงินปันผลให้ NCI ฿105 ล้าน
หนี้สินและเลเวอเรจ / Leverage
ณ สิ้นปี 2023–2025 และ 30 มิ.ย. 2026 · IB Debt = เงินกู้ยืมระยะสั้น + หนี้ระยะยาวถึงกำหนดชำระ + หนี้ระยะยาว (ไม่รวมหนี้สินตามสัญญาเช่า) · ล้านบาท
| รายการ | สิ้น 2023 | สิ้น 2024 | สิ้น 2025 | 30 มิ.ย. 2026 |
|---|---|---|---|---|
| เงินกู้ยืมระยะสั้น | 7,286.0 | 6,756.0 | 5,775.0 | 4,714.0 |
| หนี้ระยะยาวถึงกำหนดภายใน 1 ปี | 1,254.3 | 2,122.6 | 1,633.8 | 1,801.3 |
| หนี้ระยะยาว | 2,318.4 | 2,142.8 | 2,615.3 | 3,179.0 |
| IB Debt รวม | 10,858.8 | 11,021.3 | 10,024.1 | 9,694.3 |
| เงินสด | 127.3 | 122.3 | 808.7 | 1,115.6 |
| ส่วนของผู้ถือหุ้นรวม | 5,208.6 | 5,219.5 | 5,804.6 | 7,374.2 |
| ส่วนของบริษัทใหญ่ | 4,818.7 | 4,844.4 | 5,413.0 | 5,370.9 |
| IB Debt / ส่วนของผู้ถือหุ้นรวม (เท่า) | 2.08 | 2.11 | 1.73 | 1.31 |
| Net IB Debt / ส่วนของผู้ถือหุ้นรวม (เท่า) | 2.06 | 2.09 | 1.59 | 1.16 |
| IB Debt / ส่วนของบริษัทใหญ่ (เท่า) | 2.25 | 2.28 | 1.85 | 1.80 |
| หนี้สินรวม / ส่วนของผู้ถือหุ้นรวม (เท่า) | 2.67 | 2.67 | 2.17 | 1.81 |
| IB Debt / EBITDA (เท่า) | 4.74 | 4.59 | 5.07 | 5.08 (TTM) |
ความเสี่ยงสภาพคล่อง: หนี้ครบกำหนดภายใน 12 เดือน
ณ 30 มิ.ย. 2026 หนี้ระยะสั้น ฿4,714 ล้าน (49% ของ IB Debt) และหนี้ระยะยาวถึงกำหนดภายใน 1 ปี ฿1,801 ล้าน รวม ฿6,515 ล้าน (67%) เงินสดคงเหลือ ฿1,116 ล้าน ครอบคลุมได้ราว 17% ของหนี้ที่ครบกำหนด อัตราส่วนหมุนเวียน (current ratio) อยู่ที่ 0.68 เท่า (งบการเงิน 2Q26) บริษัทต้องพึ่งการต่ออายุวงเงินหรือรีไฟแนนซ์เป็นประจำ
เงื่อนไขทางการเงินและอันดับเครดิต
- Covenant: อัตราหนี้สินรวมต่อส่วนของผู้ถือหุ้นไม่เกิน 3:1 และ IB Debt ต่อ EBITDA ไม่เกิน 6.00 เท่า ปี 2025 บริษัทรายงานอัตรา IB Debt/EBITDA ที่ 4.96 เท่า ตามนิยามสัญญา (One Report 2025 น.104) ตัวเลขคำนวณเองของรายงานนี้ 5.07 เท่า ต่างเพราะนิยาม EBITDA
- อันดับเครดิต: TRIS Rating คงอันดับ “A−” แต่เปลี่ยนแนวโน้มจาก Stable เป็น Negative ในกรกฎาคม 2567 เพราะผลการดำเนินงานต่ำกว่าคาดและหนี้สูง (One Report 2025 น.5–6) ไม่พบการทบทวนอันดับล่าสุดในเอกสารที่ตรวจ ควรตรวจกับ TRIS ก่อนสรุป
- ต้นทุนดอกเบี้ย: ต้นทุนทางการเงิน 1H2026 ฿89.6 ล้าน ลดจาก ฿153.6 ล้าน (−42%) (งบการเงิน 2Q26) หุ้นกู้ชุดที่ 1/2565 มูลค่า ฿1,000 ล้าน ไถ่ถอนครบแล้วเมื่อ 31 ส.ค. 2568 (One Report 2025 น.6)
สัดส่วนธุรกิจ / Segments
รายได้ตามกลุ่มธุรกิจ FY2025 (One Report) และ 1H2026 (MD&A) · ล้านบาท · ยอดก่อนตัดรายการระหว่างกัน
| กลุ่มธุรกิจ | FY2023 | FY2024 | FY2025 | สัดส่วน FY2025* | 2Q26 | 1H26 | 1H26 YoY |
|---|---|---|---|---|---|---|---|
| บรรจุภัณฑ์แก้ว | 12,746.6 | 11,754.6 | 10,969.9 | 79.3% | 2,664 | 5,566 | −4% |
| บรรจุภัณฑ์อื่น | 2,506.8 | 2,918.5 | 2,307.4 | 16.7% | 515 | 1,023 | −13% |
| ธุรกิจซื้อมาขายไป (Trading) | — | — | 554.5 | 4.0% | 237 | 415 | +47% |
| กระป๋องอะลูมิเนียม (BCM, 2 เดือน) | — | — | — | — | 461 | 461 | ใหม่ |
| รายการตัดบัญชีระหว่างกัน | (248.0) | (257.4) | (180.7) | — | (38) | (57) | — |
| รวม | 15,005.4 | 14,415.7 | 13,651.2 | — | 3,838 | 7,407 | +3% |
การเปลี่ยนสัดส่วนในปี 2026
หากเทียบ 1H2026 กลุ่มแก้วยังเป็นรายได้หลักที่ราว 75% ของรายได้รวมก่อนตัดรายการ แต่ BCM เพิ่มขึ้นมาเป็นสัดส่วนราว 6% ภายในสองเดือน และกลุ่มบรรจุภัณฑ์อื่นลดลงเป็น 14% (MD&A 2Q26 หน้า 3)
ประวัติปันผล / Dividend History
เงินปันผลต่อหุ้นตามปีที่ผลประกอบการ · ข้อมูล ณ 8 ต.ค. 2026 · ปี 2026 จ่ายแล้วสองไตรมาส
| ปี | DPS รวม (บาท) | ระหว่างกาล (บาท) | สุดท้าย (บาท) | EPS (บาท) | Payout |
|---|---|---|---|---|---|
| 2021 | 0.480 | 0.360 | 0.120 | 0.75 | — |
| 2022 | 0.445 | 0.325 | 0.120 | 0.73 | — |
| 2023 | 0.280 | 0.200 | 0.080 | 0.47 | — |
| 2024 | 0.215 | 0.095 | 0.095 | 0.37 | — |
| 2025 | 0.150 | 0.110 | 0.040 | 0.13 | 115.4% |
| 1H2026 (จ่ายแล้ว) | 0.080 | 0.080 | — | 0.17 (1H) | — |
นโยบายปันผลไม่ตรงกันระหว่างเอกสาร
One Report 2025 ระบุว่าจ่ายไม่น้อยกว่า 40% ของกำไรสุทธิหลังภาษีและสำรองตามกฎหมาย โดยอิงงบการเงินรวม (ภายใต้เงื่อนไขเพิ่มเติม) (One Report 2025 น.24) ส่วน SET Factsheet ระบุว่าอิงงบการเงินเฉพาะกิจการ (SET) กำไรเฉพาะกิจการ 1H2026 อยู่ที่ ฿544.1 ล้าน สูงกว่ากำไรส่วนบริษัทใหญ่รวม ฿115.8 ล้านมาก เพราะรวมรายได้เงินปันผลจากบริษัทย่อย (งบการเงิน 2Q26) จึงควรยืนยันฐานการคำนวณจากมติของที่ประชุมก่อนใช้ตัวเลขนี้คาดการณ์ปันผลปี 2026
การจ่ายเงินปันผลใน 1H2026 รวม ฿102.3 ล้านให้ผู้ถือหุ้นบริษัท และ ฿104.7 ล้านให้ NCI ซึ่งเป็นผู้ถือหุ้นส่วนน้อยของบริษัทย่อย (งบการเงิน 2Q26)
เปรียบเทียบเพื่อน / Peer Comparison
ข้อมูลตลาด ณ 7 ต.ค. 2026 จาก SET Factsheet ของแต่ละบริษัท · เพื่อนอยู่ในหมวดบรรจุภัณฑ์ (SET) และมีลักษณะธุรกิจทับซ้อนบางส่วน
| บริษัท | ประเภทธุรกิจ (SET) | มูลค่าตลาด (ล้านบาท) | P/E (เท่า) | P/BV (เท่า) | ผลตอบแทนปันผล YTD |
|---|---|---|---|---|---|
| BGC (หัวข้อนี้) | บรรจุภัณฑ์แก้ว | 4,375.0 | 71.93 | 0.80 | 2.41% |
| SCGP (เอสซีจี แพ็คเกจจิ้ง) | บรรจุภัณฑ์แบบครบวงจร กระดาษและพลาสติก | 128,787.6 | 21.36 | 1.65 | 2.00% |
| ALUCON (ภาชนะอะลูมิเนียม) | ภาชนะอะลูมิเนียม หลอดบีบ กระป๋องสเปรย์ ขวด | 11,059.2 | 10.31 | 1.47 | 6.25% |
| TMD (ถังเหล็กและขวด PET) | ถังเหล็ก 200 ลิตร ขวด PET และให้เช่าสำนักงาน | 4,050.0 | 10.84 | 1.22 | 6.30% |
| TPAC (พลาสติกแข็ง) | ออกแบบและผลิตบรรจุภัณฑ์พลาสติกแข็ง | 3,036.9 | 5.45 | 0.97 | 4.71% |
| ค่ากลางเพื่อน (4 บริษัท) | คำนวณจากตารางข้างต้น | — | 10.58 | 1.35 | — |
มุมมองอนาคต / Outlook
ข้อมูลจากงบ 2Q26 และ One Report 2025 · ณ 9 ต.ค. 2026 · ไม่มีเป้าหมายตัวเลขรายได้หรือกำไรที่บริษัทเปิดเผยในเอกสารที่ตรวจ
ทิศทางที่บริษัทระบุ
- Total Packaging Solutions: ให้บริการบรรจุภัณฑ์ครบวงจรมากกว่าแก้วอย่างเดียว ตอนนี้เพิ่มกระป๋องอะลูมิเนียม (BCM) เข้ากลุ่ม (One Report 2025 น.3–4)
- ปรับกำลังผลิตให้สมดุล: ลดกำลังผลิตในปี 2025 เพื่อให้สต็อกตรงกับอุปสงค์ (One Report 2025 น.105–106)
- แก้วน้ำหนักเบาและ rPET: ลดการใช้ทรัพยากรและรองรับร่างพระราชบัญญัติการจัดการบรรจุภัณฑ์ที่ยั่งยืน (One Report 2025 น.13–14)
- ต้นทุนวัตถุดิบ: วางแผนจัดซื้อเชิงรุกเพื่อรับมือการขึ้นราคาวัตถุดิบในปี 2026 (One Report 2025 น.14)
เหตุการณ์และหมุดหมายที่ติดตามได้
| วันที่ | เหตุการณ์ | สถานะ / ที่มา |
|---|---|---|
| 1 ต.ค. 2026 | เปลี่ยน CFO (ลาออกมีผล 30 ก.ย. 2026) | ยืนยันแล้ว (SET news) |
| 6 ต.ค. 2026 | ขายหุ้นทุนซื้อคืนผ่าน SET (ตัวอย่าง 600 หุ้นที่ ฿6.50) | ยืนยันแล้ว (SET news) |
| กลาง พ.ย. 2026 (คาด) | งบไตรมาส 3 ปี 2026 · ปีก่อนยื่น 11 พ.ย. 2025 | ประมาณการจากปฏิทินยื่นงบ (SET) |
| ภายในเม.ย. 2027 (ตามมาตรฐาน) | สิ้นสุดระยะเวลาปรับปรุงมูลค่ายุติธรรมชั่วคราวของ BCM (PPA) ภายใน 12 เดือนนับจากวันได้มาซึ่งการควบคุม | กรอบ TFRS 3 |
| ก.พ.–มี.ค. 2027 (คาด) | งบปี 2026 (รวม BCM ประมาณ 8 เดือน) และการพิจารณาเงินปันผลปี 2026 | ประมาณการจากปฏิทินปีก่อน (งบปี 2025 ยื่น 27 ก.พ. 2026) (SET) |
| ไม่กำหนด | การทบทวนอันดับเครดิต TRIS | ยังไม่พบผลล่าสุดในเอกสารที่ตรวจ |
สิ่งที่จะเปลี่ยนมุมมองไปในทางบวก
GP margin ยืนได้เหนือ 16% ตลอดไตรมาส 3 · รายได้ธุรกิจเดิม (ไม่รวม BCM) กลับมาเป็นบวก · IB Debt ลดลงโดยไม่พึ่งการเพิ่มทุนของ NCI · การจ่ายเงินปันผลเป็นไปตามนโยบายโดยไม่ต้องพึ่งกำไรสะสม
ปัจจัยเสี่ยง / Risk Factors
อ้างอิงความเสี่ยงที่บริษัทระบุใน One Report 2025 (ส่วน 2.2) เพิ่มเติมด้วยข้อมูลงบ 2Q26 · แต่ละความเสี่ยงระบุสัญญาณที่สังเกตได้
| ความเสี่ยง | ผลกระทบ | สัญญาณที่ติดตาม (trigger) |
|---|---|---|
| 1) ลูกค้าเข้มข้นและเกี่ยวโยงผู้ถือหุ้นใหญ่ | การเปลี่ยนแปลงคำสั่งซื้อของกลุ่ม Boon Rawd กระทบอัตราการใช้กำลังผลิต (83% ปี 2025) | ปริมาณขายกลุ่มเบียร์และเครื่องดื่มลดลงต่อเนื่องสองไตรมาส หรือยอดขายในประเทศลดลง |
| 2) ต้นทุนพลังงานและวัตถุดิบ | วัตถุดิบ + พลังงาน ≈ 80% ของต้นทุนการผลิต ทั้งโซดาแอช cullet และพลังงาน | GP margin ต่ำกว่า 15% (1H2025: 15.8%, 1H2026: 16.1%) |
| 3) การหยุดเครื่องจักรและการด้อยค่า | เตาหลอมต้องทำงานต่อเนื่อง การหยุดที่ไม่ตามแผนทำให้สูญเสียพลังงานและเวลาการผลิต | การด้อยค่าอุปกรณ์ซ้ำ (1H2026 ฿77.0 ล้าน; 1H2025 ฿41.5 ล้าน) หรือหยุดสายการผลิตใหม่ |
| 4) หนี้และสภาพคล่อง | หนี้ครบกำหนดภายใน 12 เดือน ฿6,515 ล้าน · IB Debt/EBITDA ~5.1 เท่า ใกล้ covenant 6 เท่า | เงินกู้ระยะสั้นไม่ได้รับการต่ออายุ ต้นทุนดอกเบี้ยสูงขึ้น หรือ TRIS ปรับแนวโน้มเป็นลบต่อเนื่อง |
| 5) การรวม BCM และการลงทุนใหม่ | ถือหุ้น 30.90% แต่ควบคุมตามข้อตกลง ค่าความนิยม ฿294 ล้าน และ NCI ฿2,003 ล้าน | ผลการจัดสรรมูลค่า (PPA) เปลี่ยนแปลงมาก หรือข้อพิพาทกับผู้ถือหุ้นส่วนน้อยและข้อตกลงควบคุมเปลี่ยน |
| 6) การค้าระหว่างประเทศและภาษี | ส่งออกเพียง 5.4% แต่กระทบกลุ่มแก้วไตรมาส 2 (ภาษีนำเข้าสหรัฐฯ) โซดาแอชนำเข้าจากสหรัฐฯ/ตุรกี และอัตราแลกเปลี่ยน | ยอดส่งออกลดลงอีก หรือ FX/อัตราภาษีมีผลต่อต้นทุนนำเข้า |
| 7) ทีมบริหารและการกำกับดูแล | เปลี่ยน CFO 1 ต.ค. 2026 ในช่วงที่ต้องรีไฟแนนซ์และรวมงบ BCM | การเปลี่ยนแปลงผู้บริหารเพิ่มเติม หรือความล่าช้าในการยื่นงบ |
| 8) สภาพคล่องหุ้นและราคา | มูลค่าซื้อขายเฉลี่ยวันละ ฿1.1 ล้าน · Free float 22.5% · P/E 72 เท่า ราคาอาจผันผวนสูง | ราคาลดลงต่อเนื่องหลังกำไรรายไตรมาสไม่ฟื้น หรือการขายหุ้นทุนซื้อคืนกดดันราคา |
| 9) บุคลากรและภัยไซเบอร์ | แรงงานมีทักษะ การหยุดงาน และภัยไซเบอร์ (ความเสี่ยงระดับองค์กรที่บริษัทระบุ) | การประท้วงแรงงานหรือเหตุการณ์ระบบ IT |
SWOT
สรุปจากข้อมูลตามแหล่งที่อ้างอิงในหัวข้อก่อนหน้า · ตัวเลขทุกตัวมีลิงก์ต้นทางในหัวข้อนั้น
จุดแข็ง (Strengths)
- กำลังผลิตแก้ว 4,300 ล้านขวดต่อปี ผู้นำในไทย (One Report)
- GP margin ฟื้นเป็น 16.1% ใน 1H2026 (งบ 2Q26)
- ความสัมพันธ์ลูกค้าระยะยาวกับกลุ่มเบียร์และเครื่องดื่ม
- ต้นทุนการเงินลดลง 42%
จุดอ่อน (Weaknesses)
- กำไรส่วนบริษัทใหญ่ FY2025 เหลือ 0.65% ของรายได้ (One Report)
- IB Debt ฿9,694 ล้าน หนี้ระยะสั้นและครบกำหนด 67% (งบ 2Q26)
- ค่าใช้จ่ายบริหาร 1H2026 เพิ่ม 29.8% (งบ 2Q26)
- การพึ่งพาลูกค้าหลักและผู้ถือหุ้นใหญ่ตัวเดียว
โอกาส (Opportunities)
- BCM ขยายบรรจุภัณฑ์อะลูมิเนียม รายได้ 2 เดือน ฿461 ล้าน (MD&A 2Q26)
- บรรจุภัณฑ์ rPET และ mono-material รองรับกฎระเบียบบรรจุภัณฑ์ที่ยั่งยืน (One Report)
- Trading และซัพพลายเชน 1H2026 เพิ่ม 47% (MD&A 2Q26)
- โรงงานหลายแห่งรองรับการปรับกำลังผลิตเมื่ออุปสงค์กลับ
อุปสรรค (Threats)
- ภาษีนำเข้าสหรัฐฯ กระทบการส่งออกแก้ว (MD&A 2Q26)
- ราคาโซดาแอช พลังงาน และอลูมิเนียมผันผวน (One Report)
- การแข่งขันในบรรจุภัณฑ์พลาสติกและกระดาษ (บริษัทประเมินการโตราว 3–4% ต่อปี)
- ต้นทุนการเงินอาจสูงขึ้นหากอันดับเครดิตถูกปรับลด (One Report)
มุมมองนักลงทุน / Investor View
ราคาอ้างอิง ฿6.30 ณ 7 ต.ค. 2026 · ข้อมูลงบ ณ 30 มิ.ย. 2026 · กรณีจำลองใช้ EPS สามระดับเพื่อทดสอบความไว ไม่ใช่การพยากรณ์กำไร
Bull — กำไรกลับสู่ระดับปกติ
- EPS จำลอง ≈ ฿0.30 (กำไรปกติปี 2025 ฿209 ล้าน ÷ หุ้น 694 ล้าน)
- P/E ที่ ฿6.30 ≈ 21 เท่า ยังสูงกว่าค่ากลางเพื่อนที่ 10.6 เท่าราว 2 เท่า
- เงื่อนไข: GP margin ≥16% และ IB Debt ลดลงจากกระแสเงินสดของธุรกิจ
Base — ฟื้นช้า หนี้ทรงตัว
- EPS จำลอง ≈ ฿0.20 (จุดกึ่งกลางระหว่าง TTM และกำไรปกติ) → P/E ≈ 32 เท่า
- เงื่อนไข: รายได้ธุรกิจเดิมฟื้นเล็กน้อย BCM ช่วยรายได้รวม และต้นทุนการเงินลดต่อ
- เงินปันผลคงอัตรา ฿0.04 ต่อไตรมาส
Bear — กำไรต่ำต่อเนื่อง
- EPS TTM ≈ ฿0.09 → P/E ≈ 70 เท่า (ใกล้เคียง SET 71.93 เท่า)
- เงื่อนไข: ภาษีสหรัฐฯ และต้นทุนพลังงานกดดัน หนี้ระยะสั้นรีไฟแนนซ์แพงขึ้น
- ความเสี่ยงลดเงินปันผลตามนโยบายเมื่อกำไรต่ำ
ตารางความไวของ P/E ต่อ EPS
| EPS (บาท) | ที่มาของระดับ | P/E (เท่า) |
|---|---|---|
| 0.09 | TTM มิ.ย. 2026 (กำไรส่วนบริษัทใหญ่ ฿59.4 ล้าน) | ~70 |
| 0.20 | ระดับกลาง ระหว่าง TTM และกำไรปกติ (จำลอง) | ~32 |
| 0.30 | กำไรปกติปี 2025 ฿209 ล้าน (Normalized profit) | ~21 |
| 0.37 | กำไรปกติปี 2024 ฿257 ล้าน (Normalized profit) | ~17 |
ราคาเป้าหมายจากโบรกเกอร์
n/a — ไม่พบราคาเป้าหมายปัจจุบันที่ยืนยันได้ในวันจัดทำรายงาน หน้า Settrade IAA Consensus ที่ค้นได้ไม่แสดงจำนวนนักวิเคราะห์หรือราคาเฉลี่ย และการดึงหน้าเต็มไม่สำเร็จ (Settrade) ราคาเป้าหมายเก่าที่พบจากบทความปี 2562–2564 ไม่ใช้ในรายงาน
รายการที่ควรติดตามก่อนตัดสินใจ
- งบไตรมาส 3 ปี 2026: GP margin ≥16% และรายได้ธุรกิจเดิม (ไม่รวม BCM) กลับมาเป็นบวกหรือไม่ (MD&A 2Q26)
- IB Debt/EBITDA และหนี้ครบกำหนด: ลดจาก 5.1 เท่า และการต่ออายุเงินกู้ระยะสั้น ฿4,714 ล้าน (งบ 2Q26)
- PPA ของ BCM: การปรับมูลค่ายุติธรรมและค่าความนิยม ฿294 ล้าน (งบ 2Q26 หมายเหตุ 9.1)
- นโยบายปันผล: ยืนยันฐานงบ (รวมหรือเฉพาะกิจการ) และยอดปันผลปี 2026 (One Report 2025 น.24)
- การขายหุ้นทุนซื้อคืน: ติดตามจำนวนและราคาที่ขายผ่าน SET (SET news)
- อันดับเครดิต TRIS: ผลการทบทวนล่าสุด (ยังไม่พบ)
- ทีมการเงิน: การส่งมอบ CFO ที่มีผล 1 ต.ค. 2026 และการยื่นงบไตรมาส 3 ตามกำหนด (SET news)
บทสรุปเชิงข้อมูล (ไม่ใช่คำแนะนำซื้อหรือขาย)
หุ้นนี้แพงเมื่อเทียบกับกำไร TTM (P/E 72 เท่า) แต่ถูกเมื่อเทียบกับมูลค่าทางบัญชี (P/BV 0.80 เท่า) EBITDA TTM ฿1,908 ล้านสูงกว่ากำไรสุทธิ TTM ฿59 ล้านมาก เพราะค่าเสื่อมราคาสูง (D&A ปี 2025 ฿1,660 ล้าน) ประเด็นชี้ขาดคือ กำไรปกติ ฿200–300 ล้านต่อปีจะกลับมาได้หรือไม่ และ BCM จะเพิ่มกำไรโดยไม่เพิ่มหนี้ระยะสั้นของกลุ่ม ตัวบ่งชี้ทั้งสองทางจะปรากฏในงบไตรมาส 3 และงบปี 2026