เขียนโดย HypeTimes Staff · ข้อมูล ณ 7 ตุลาคม 2026
สรุปผู้บริหาร (Executive Summary) ข้อมูลตลาด ณ 7 ต.ค. 2026 · งบการเงินถึง 30 มิ.ย. 2026 (1H2026) · ทุกตัวเลขมีลิงก์ที่มาอยู่ติดกัน
AAV ถือหุ้น 99.99% ใน Thai AirAsia (TAA) สายการบินต้นทุนต่ำที่มีส่วนแบ่งผู้โดยสารในประเทศสูงที่สุด (37% ในไตรมาส 2/2026) แต่ 1H2026 ขาดทุนสุทธิ ฿1,485.2 ล้าน หลังต้นทุนเชื้อเพลิงเครื่องบินพุ่งจากความขัดแย้งในตะวันออกกลาง ประเด็นที่ควรให้น้ำหนักที่สุดมีสองเรื่อง คือ (1) งบการเงินระบุความไม่แน่นอนที่มีสาระสำคัญต่อความต่อเนื่องของกิจการ และ (2) ลูกหนี้บริษัทที่เกี่ยวข้องเพิ่มเป็น ฿14,649 ล้าน ซึ่งเป็นสินทรัพย์หมุนเวียนส่วนใหญ่ของ TAA (ค่าโดยสารที่บริษัทที่เกี่ยวข้องในมาเลเซียรับชำระแทน)
ราคาหุ้น · มูลค่าตลาด
฿0.84 · ฿10,794 ล้าน
กำไรสุทธิ 1H2026
−฿1,485.2 ล้าน
EBITDA 1H2026 (นิยามบริษัท)
฿3,758.9 ล้าน
−6% YoY · margin 15.9% · 2Q26 เหลือ ฿25.0 ล้าน (−96%)
(MD&A 2Q26) รายได้จากการขายและบริการ 1H2026
฿23,575.4 ล้าน
+2.3% YoY · ค่าโดยสารเฉลี่ย ฿1,951 (+7%)
(งบ 2Q26) หนี้สินที่มีภาระดอกเบี้ย (รวมหนี้สินเช่า)
฿45,817 ล้าน
ลูกหนี้บริษัทที่เกี่ยวข้อง · เงินสด
฿14,649 ล้าน · ฿2,885 ล้าน
ค้างชำระไม่เกิน 3 เดือน ฿7,322 ล้าน (ณ 30 มิ.ย. 2026)
(งบ 2Q26) ประเด็นสำคัญ (Key Takeaways)
ต้นทุนน้ำมันกลืนกำไร: ไตรมาส 2/2026 ค่าน้ำมันเครื่องบินเพิ่ม 43% เป็น ฿5,010.6 ล้าน คิดเป็น 50% ของรายได้จากการขายและบริการ ราคาเจ็ตเฟลเฉลี่ย USD 182.5/บาร์เรล (+124% YoY) (MD&A 2Q26) ราคาขึ้นแต่ผู้โดยสารลด: ค่าโดยสารเฉลี่ยไตรมาส 2 ขึ้น 27% เป็น ฿2,127 แต่ผู้โดยสารลด 16% เป็น 4.03 ล้านคน และ Load Factor 78% (ลด 4 จุด) หลังลดที่นั่ง 13% (MD&A 2Q26) ความต่อเนื่องของกิจการ: งบ 1H2026 ระบุว่ามี material uncertainty ต่อความสามารถดำเนินงานต่อเนื่อง บริษัทชี้แนวทางแก้ไขคือเร่งเก็บหนี้จากบริษัทที่เกี่ยวข้องในมาเลเซีย ซึ่งได้รับชำระต่อเนื่องถึงสิงหาคม 2026 (งบ 2Q26 หมายเหตุ 3) ลูกหนี้ที่เกี่ยวข้องเป็นตัวแปรเงินสด: ลูกหนี้บริษัทที่เกี่ยวข้องเพิ่มเป็น ฿14,649 ล้าน (+63% จากสิ้นปี 2025) ทำให้กระแสเงินสดจากการดำเนินงาน 1H2026 ติดลบ ฿305 ล้าน ทั้งที่ 1H2025 เป็นบวก ฿3,687 ล้าน (งบ 2Q26 กระแสเงินสด) กำไรปี 2025 พึ่งอัตราแลกเปลี่ยน: กำไรสุทธิ ฿2,336.2 ล้าน รวมกำไรจากอัตราแลกเปลี่ยน ฿2,541.9 ล้าน (ก่อนภาษี) ทำให้กำไรหลักปรับ FX เหลือ ฿302.7 ล้าน (−90%) ส่วน EBITDA ตามนิยามบริษัทลดลง 23% เป็น ฿7,835.1 ล้าน (2024: ฿10,170.6 ล้าน) (งบปี 2025) เลเวอเรจสูงจากหนี้สินเช่า: หนี้สินเช่าอากาศยาน ฿30,106 ล้าน (65.7% ของหนี้ที่มีดอกเบี้ย) IB D/E 3.79x ต้นทุนเงินกู้เฉลี่ย 5.9% ต้นทุนทางการเงิน 1H2026 ฿1,324.5 ล้าน และหนี้ที่ไม่รวมเช่าครบกำหนด ฿3,431 ล้านในปี 2026 และ ฿3,863 ล้านในปี 2027 (MD&A 2Q26) ลดกำลังผลิตเพื่อรักษาสภาพคล่อง: ลดที่นั่ง 20% ใน พ.ค.–มิ.ย. 2026 และวางแผนลดต่อเนื่องประมาณ 20% ใน 3Q2026 ก่อนลดเหลือหลักต่ำ-สิบ % ใน 4Q2026 ฝูงบินที่ใช้งานเฉลี่ยไตรมาส 2 เหลือ 46 ลำ จาก 62 ลำ (MD&A 2Q26) มูลค่าทางบัญชีที่จับต้องได้ติดลบ: goodwill และ intangible assets รวม ฿23,681 ล้าน มากกว่าส่วนของผู้ถือหุ้น ฿12,087 ล้าน ทำให้ P/BV 0.89x อ้างอิงจากมูลค่าทางบัญชีรวม แต่มูลค่าทางบัญชีที่จับต้องได้ติดลบ ฿11,594 ล้าน (งบ 2Q26) ข้อควรระวัง: ความต่อเนื่องของกิจการและลูกหนี้บริษัทที่เกี่ยวข้อง
งบ FY2024, FY2025 และ 1H2026 ทั้งหมดระบุความไม่แน่นอนที่มีสาระสำคัญต่อความต่อเนื่องของกิจการ ค้างชำระของลูกหนี้บริษัทที่เกี่ยวข้อง ณ 30 มิ.ย. 2026 รวม ฿14,028 ล้าน (ค้างไม่เกิน 3 เดือน ฿7,322 ล้าน) และงบปี 2025 ระบุว่าผู้ถือหุ้นใหญ่สูงสุดอยู่ระหว่างดำเนินการเพิ่มทุน งบ 2Q26 ไม่ได้กล่าวถึงรายการเพิ่มทุนนี้ซ้ำ สถานะจึงยังไม่ยืนยันได้ (งบปี 2025 หมายเหตุ 3)
Bull · ฟื้นตัวเร็ว
ราคาน้ำมันกลับสู่ระดับเฮดจ์ของบริษัท (USD 89/บาร์เรล) ลดต้นทุนราว ฿2,567 ล้านต่อไตรมาสที่ระดับกิจกรรม 2Q26
ลูกหนี้บริษัทที่เกี่ยวข้องได้รับชำระต่อเนื่อง และมีการเพิ่มทุนจากผู้ถือหุ้นใหญ่สูงสุด
LF กลับเกิน 80% และค่าโดยสารในประเทศเกิน ฿1,600 ตามเป้าบริษัท
Base · ทรงตัวบนฐานการลดกำลังผลิต
น้ำมันเฉลี่ยใกล้ระดับ ก.ค. 2026 (USD 139/บาร์เรล) ตลอด 2H2026
ลดกำลังผลิตตามแผน 3Q2026 และฟื้นบางส่วนใน 4Q2026 ตามเทศกาล
สภาพคล่องพึ่งการเก็บหนี้ การออกหุ้นกู้ และอาจมีการขายและเช่ากลับอากาศยาน
Bear · ลูกหนี้และน้ำมันกดดันพร้อมกัน
น้ำมันกลับไปสูงระดับ 2Q26 หรือสูงกว่า (จุดสูงสุด USD 240 ในเดือนเมษายน 2026)
ลูกหนี้บริษัทที่เกี่ยวข้องชำระช้า และต้องคืนอากาศยานเพิ่ม
ต้องเพิ่มทุนหรือปรับโครงสร้างหนี้ท่ามกลางความไม่แน่นอนต่อความต่อเนื่องของกิจการ
Bull/Base/Bear เป็นกรอบการวิเคราะห์ของรายงาน ไม่ใช่ประมาณการของบริษัทหรือคำแนะนำการลงทุน รายละเอียดตัวแปรอยู่ในส่วนมุมมองนักลงทุน
Factsheet ข้อมูลตลาด ณ 7 ต.ค. 2026 (ปิดตลาด) · ผู้ถือหุ้น ณ 11 มี.ค. 2026 · ที่มา: SET Factsheet
มูลค่าตลาด
฿10,794 ล้าน
EV ฿53,726 ล้าน · EV/EBITDA 6.75x
(SET) P/E
— (ขาดทุน TTM)
กำไรสุทธิ 12 เดือนล่าสุด −฿750.4 ล้าน
(SET) P/BV
0.89x
BVPS ฿0.94 (30 มิ.ย. 2026)
(SET) อัตราผลตอบแทนเงินปันผล
0.00%
ไม่มีการจ่ายปันผล 2023–1H2026
(SET) หุ้นจดทะเบียนชำระแล้ว
12,850 ล้านหุ้น
พาร์ ฿0.10 · ทุนชำระ ฿1,285 ล้าน
(SET) Free Float
36.21%
ผู้ถือหุ้นรายย่อย 35,209 ราย (11 มี.ค. 2026)
(SET) ถือหุ้นโดยต่างชาติ
0.10%
ข้อจำกัดหุ้นต่างด้าว 0.10% · NVDR 6.89%
(SET ไทย) ข้อมูลบริษัทและผู้ถือหุ้น
หัวข้อ
รายละเอียด
ชื่อบริษัท บริษัท เอเชีย เอวิเอชั่น จำกัด (มหาชน) / Asia Aviation Public Company Limited
ประเภทธุรกิจ / กลุ่มอุตสาหกรรม บริการ / ขนส่งและโลจิสติกส์ · SET100 / SET100FF / SETCLMV / SETESG · ESG Rating AAA
ลักษณะธุรกิจ (SET) บริษัทโฮลดิ้งที่ถือหุ้นใน บริษัท ไทยแอร์เอเชีย จำกัด เพียงแห่งเดียว ซึ่งให้บริการสายการบินราคาประหยัด รายได้หลักจากการขนส่งผู้โดยสารตามตารางบินและบริการเสริม
ก่อตั้ง / เข้าจดทะเบียน 14 ก.พ. 2006 / 31 พ.ค. 2012 · ราคา IPO ฿3.70 (พาร์ ฿0.10)
สำนักงานใหญ่ 222 ท่าอากาศยานดอนเมือง อาคารส่วนกลาง ชั้น 3 ห้อง 3200 ถ.วิภาวดีรังสิต เขตดอนเมือง กรุงเทพฯ 10210
รอบปีบัญชี / ผู้สอบบัญชี 1 ม.ค. – 31 ธ.ค. · BDO Audit Company Limited
นโยบายเงินปันผล พิจารณาตามผลการดำเนินงาน สภาพคล่อง กระแสเงินสด และฐานะการเงิน รวมถึงเงื่อนไขตามสัญญาเงินกู้ หุ้นกู้ และสัญญาที่เกี่ยวข้อง (มีเงื่อนไขเพิ่มเติม)
ประธานกรรมการ / CEO นายวิเชฐ ตันติวานิช (กรรมการอิสระ) / นายไพรัชล์ พรพัฒนนางกูร (ประธานเจ้าหน้าที่บริหาร)
ผู้ถือหุ้นใหญ่ 5 อันดับ AIRASIA AVIATION GROUP LIMITED 40.71% · นายธรรศพลฐ์ แบเลเว็ลด์ 17.75% · บริษัท ไทยเอ็นวีดีอาร์ จำกัด 8.45% · นายทรงศักดิ์ จิตเจือจุน 1.66% · นายพิธาน องค์โฆษิต 1.18%
หมายเหตุ: company profile (เม.ย. 2026) ระบุ Executive Chairman เป็นนายธรรศพลฐ์ แบเลเว็ลด์ ไม่ตรงกับ SET Factsheet (ต.ค. 2026) ที่ระบุประธานกรรมการเป็นนายวิเชฐ รายงานนี้ใช้ข้อมูล SET ที่ปรับปรุงล่าสุด · AirAsia Aviation Group Limited เป็นบริษัทในเครือ Capital A Berhad (มาเลเซีย) ที่ถือหุ้น 100%
(Company profile เม.ย. 2026) ·
(SET Factsheet ไทย) ลักษณะธุรกิจ (Business Overview) ธุรกิจหลักคือสายการบินต้นทุนต่ำผ่าน Thai AirAsia (TAA) · ธุรกิจเสริมและธุรกิจที่เกี่ยวข้องทั้งหมด · ข้อมูลปี 2025 และ 1H2026
AAV ไม่มีธุรกิจอื่นนอกจากการถือ TAA (99.99%) และบริษัทย่อยของ TAA ได้แก่ Asia Aviation Center Co., Ltd. ซึ่งเป็นศูนย์ฝึกอบรม รายได้เกือบทั้งหมดของกลุ่มมาจากการขายตั๋วโดยสารและบริการเสริมบนเที่ยวบินที่ดำเนินการโดย TAA ส่วนธุรกิจที่เหลือเป็นรายได้จำนวนเล็กน้อยหรือเป็นต้นทุนที่ใช้บริการจากบริษัทในเครือ Capital A
ธุรกิจ
ลักษณะและบทบาท
ตัวเลขสำคัญ
1. สายการบินประจำ (Scheduled passenger) Thai AirAsia สายการบินต้นทุนต่ำ ใช้ชื่อการค้า AirAsia ภายใต้สิทธิ์จาก Capital A เส้นทางระยะสั้นความถี่สูง (ไม่เกิน 5.5 ชั่วโมง)
รายได้ค่าโดยสาร 82.6% ของรายได้จากการขายและบริการ FY2025 · ผู้โดยสาร 21.0 ล้านคน (ในประเทศ 68%)
2. รายได้เสริม (Ancillary) ค่ากระเป๋าโหลด ที่นั่ง อาหารและเครื่องดื่มบนเครื่อง ค่าธรรมเนียม และประกันการเดินทาง (Tune Protect)
17.3% ของรายได้ FY2025 (กระเป๋า 11.2% · ที่นั่ง 2.2% · อาหารบนเครื่อง 0.9% · ค่าธรรมเนียม 1.0% · อื่นๆ 2.0%) · ต่อผู้โดยสาร ฿376
3. เที่ยวบินเช่าเหมาลำ (Charter) บริการเที่ยวบินไปจุดหมายที่ไม่ประจำ ตามคำสั่งของบริษัททัวร์
0.1% ของรายได้ FY2025 (฿59.6 ล้าน)
4. ขนส่งสินค้า (Freight / cargo) บริการขนส่งสินค้าใต้ท้องเครื่องโดยสาร รายได้จากบริษัทที่เกี่ยวข้องเป็นส่วนหนึ่งของรายได้นี้
FY2025 ฿148.8 ล้าน · 1H2026 จากบริษัทที่เกี่ยวข้อง ฿68 ล้าน
5. อาหารและสินค้าบนเครื่อง (In-flight sales) รายได้จากการขายอาหาร เครื่องดื่ม และสินค้าบนเครื่อง
FY2025 ฿431.3 ล้าน (0.9%)
6. ศูนย์ฝึกอบรม (Asia Aviation Center Co., Ltd.) บริษัทย่อยของ TAA (99.99%) ตั้ง 27 ม.ค. 2021 เป็นสถาบันพัฒนาทักษะด้านการบิน การท่องเที่ยว และบริการ พื้นที่กว่า 30,000 ตร.ม. ใกล้ท่าอากาศยานดอนเมือง
ทุนชำระ ฿2.5 ล้าน · ไม่แยกรายได้ในงบ
7. ซ่อมบำรุงอากาศยาน (MRO) บริการซ่อมบำรุงโดยผู้ให้บริการที่ได้รับการรับรอง บางส่วนเป็นบริษัทในเครือ Capital A ค่าซ่อมจึงเป็นต้นทุนหลัก ไม่ใช่รายได้
ค่าซ่อมบำรุงจ่ายให้บริษัทที่เกี่ยวข้อง 1H2026 ฿900 ล้าน (1H2025 ฿893 ล้าน)
8. ใบอนุญาตโทรคมนาคม (NBTC Type 1) ได้รับจาก กสทช. ตั้งแต่ 13 ส.ค. 2015 บริษัทดำเนินการยกเลิกใบอนุญาตตั้งแต่ 20 ก.ย. 2025
ไม่มีรายได้โทรคมนาคมใน FY2025
ฝูงบินและสัญญาเช่า (Fleet)
รุ่นเครื่องบิน
จำนวน (ลำ)
ที่นั่ง
อายุเฉลี่ย (ปี)
Airbus A320ceo
44
180
13.2
Airbus A320neo
11
186
8.2
Airbus A321neo
7
236
2.5
รวม 62 —
11.1
สัญญาเช่าดำเนินงาน 58 ลำ แบ่งเป็นเช่าจาก AirAsia (Mauritius) Ltd. (AAM) ซึ่งเป็นบริษัทในเครือ Capital A 13 ลำ และจากผู้ให้เช่าอื่น 45 ลำ ส่วนอีก 4 ลำเป็นของบริษัทเอง ณ สิ้นปี 2025 ตามแผนบริษัทจะมีอากาศยานเพิ่มอีก 5 ลำในครึ่งปีหลัง 2026 แต่ไตรมาส 2 บริษัทเพิ่งเผยว่าจะคืนอากาศยาน 2–4 ลำในครึ่งปีหลัง และพิจารณาการขายและเช่ากลับ (sale-and-leaseback)
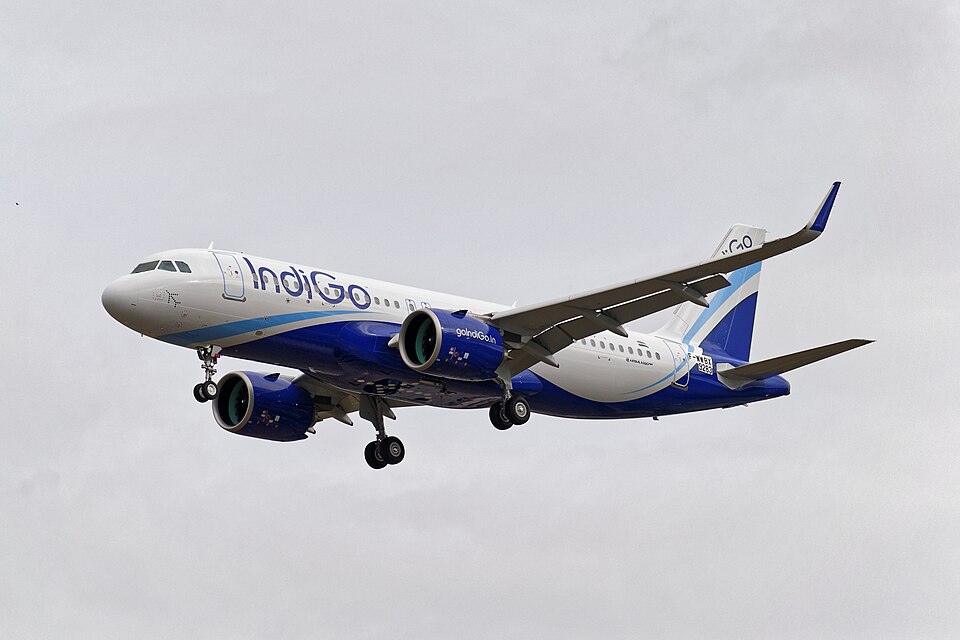
เครื่องบินตระกูล Airbus A320 ของสายการบิน IndiGo (ภาพประกอบ ไม่ใช่เครื่องบินของ TAA)
ภาพ: Dylan Agbagni (CC0 1.0 Universal Public Domain Dedication) ถ่ายเมื่อ 18 ต.ค. 2019 ·
(Wikimedia Commons) เครือข่ายและฐานบิน (Network & hubs) ปี 2025 เครือข่ายครอบคลุม 17 ประเทศ จำนวน 97 เส้นทาง (ในประเทศ 42 เส้นทาง ต่างประเทศ 55 เส้นทาง) และ 69 จุดหมาย (ในประเทศ 23 ต่างประเทศ 46) ฐานหลักคือท่าอากาศยานดอนเมือง (DMK) ส่วนสุวรรณภูมิ (BKK) บริษัทระงับบางเที่ยวบินในไตรมาส 2/2026 ตลาดต่างประเทศที่ใหญ่ที่สุดในไตรมาส 2/2026 คือเวียดนาม ตามด้วยจีนและอินเดีย ส่วนแบ่งผู้โดยสารในประเทศ 37% (ไตรมาส 2/2026) จากสถิติสูงสุด 42% ในไตรมาส 1/2026
ลานจอดอากาศยานที่ท่าอากาศยานดอนเมือง (DMK) ฐานหลักของ TAA (ภาพประกอบ ภาพนี้แสดงเครื่องบินลำอื่น)
ภาพ: gridkr from Maha Sarakham, Thailand (CC0 1.0 Universal Public Domain Dedication) ถ่ายเมื่อ 7 พ.ย. 2016 · เครื่องบินในภาพคือ Lockheed L-1011 TriStar (N388LS) ด้านขวาเป็นเครื่องบินการบินไทย ทั้งสองลำไม่ใช่ฝูงบินของ TAA ·
(Wikimedia Commons) ตัวชี้วัดการดำเนินงาน Thai AirAsia
ตัวชี้วัด
FY2023
FY2024
FY2025
1H2025
1H2026
ผู้โดยสาร (ล้านคน)
18.9
20.8
21.0
10.40
10.20
ที่นั่งให้บริการ (ล้านที่นั่ง)
20.9
23.0
25.2
12.31
12.16
Load Factor (%)
90
91
83
84
84
ค่าโดยสารเฉลี่ย (บาท)
1,780
1,967
1,798
1,821
1,951
RASK (บาท/ASK)
1.80
2.00
1.77
1.81
1.99
CASK (บาท/ASK)
1.81
1.85
1.76
1.78
2.00
CASK ex-fuel (บาท/ASK)
1.14
1.19
1.19
1.19
1.24
รายได้เสริมต่อผู้โดยสาร (บาท)
407
409
376
—
—
อากาศยานปลายงวด (ลำ)
56
60
62
62
62
On-Time Performance (%)
—
—
77
79
77
หมายเหตุ: ค่าโดยสารเฉลี่ย RASK และ CASK ของ FY2023–FY2025 ตามนิยามใน One Report 2025 ตัวเลข 1H ตามนิยามใน MD&A 2Q26 · ข้อความ MD&A ไตรมาส 2 ระบุ CASK 1.69 และ CASK ex-fuel 1.11 ซึ่งไม่ตรงกับตารางตัวชี้วัดที่ 2.44 และ 1.43 รายงานนี้ใช้ตาราง
(MD&A 2Q26) ·
(One Report 2025) Capital A ถือหุ้น AAV ผ่าน AirAsia Aviation Group Limited (AAAGL) สัดส่วน 40.71% TAA ได้รับอนุญาตจากกลุ่มให้เป็นสายการบินรายเดียวในไทยที่ใช้ชื่อ AirAsia เป็นชื่อการค้า ได้รับบริการด้านการขายผ่าน AirAsia MOVE การเช่าอากาศยานจาก AAM ระบบซอฟต์แวร์หลักรวมศูนย์ที่กัวลาลัมเปอร์ การจัดหาอะไหล่ และบริการภาคพื้นบางสนามบินจากสมาชิกของ AAAGL การพึ่งพาเหล่านี้เป็นประเด็นความเสี่ยงที่รายงานนี้ให้น้ำหนักสูง (ดูส่วนปัจจัยเสี่ยง)
FY2023 – FY2025 และ 1H2026 (สิ้นสุด 30 มิ.ย. 2026) · หน่วย ล้านบาท · งบการเงินรวม · TTM = FY2025 − 1H2025 + 1H2026
รายการ (ล้านบาท)
FY2023
FY2024
FY2025
1H2025
1H2026
TTM มิ.ย. 26
รายได้จากการขายและบริการ 41,241.5
49,435.6
45,690.9
23,045.2
23,575.4
46,221.0
รายได้อื่น
1,708.7
1,358.2
3,401.5
1,858.5
850.0
2,393.0
ค่าใช้จ่ายรวม
40,165.1
44,096.8
43,724.4
21,839.0
24,209.0
46,094.4
กำไร (ขาดทุน) จากการดำเนินงาน 2,785.0
6,697.1
5,368.0
3,064.7
216.4
2,519.6
ต้นทุนทางการเงิน
(2,291.2)
(2,596.4)
(2,826.5)
(1,379.7)
(1,324.5)
(2,771.3)
กำไร (ขาดทุน) ก่อนภาษี
526.6
4,180.5
2,851.2
1,806.7
(987.5)
57.0
กำไร (ขาดทุน) สุทธิส่วนของบริษัทใหญ่ 465.8
3,477.9
2,336.2
1,601.5
(1,485.2)
(750.4)
EBITDA (นิยามบริษัท) 7,125.5
10,170.6
7,835.1
3,987.8
3,758.9
7,606.2
EBITDA margin (%)
17.3
20.6
17.1
17.3
15.9
16.5
Net margin (%)
1.1
7.0
5.1
6.9
−6.3
−1.6
กำไร (ขาดทุน) ต่อหุ้น (บาท)
0.04
0.27
0.18
0.12
−0.12
—
รายได้จากการขายและบริการ EBITDA (นิยามบริษัท) และกำไรสุทธิ — FY2023 → TTM มิ.ย. 2026 (ล้านบาท)
EBITDA margin และ Net margin — FY2023 → TTM มิ.ย. 2026 (%)
EBITDA ของ SET กับนิยามบริษัทต่างกันมาก
SET Factsheet คำนวณ EBITDA FY2025 ที่ ฿10,559.7 ล้าน และ 6M/2026 ที่ ฿2,872.8 ล้าน โดยรวมดอกเบี้ยรับและกำไรจากอัตราแลกเปลี่ยนไว้ด้วย ขณะที่นิยามบริษัทตัดกำไรแลกเปลี่ยนที่ยังไม่เกิดขึ้นจริงออกและให้ผลลัพธ์ที่ต่ำกว่า รายงานนี้ใช้นิยามบริษัทในกราฟและการ์ด ส่วน EV/EBITDA 6.75x ของ SET อิง TTM EBITDA ตามนิยาม SET ส่วน EV/EBITDA ที่คำนวณจาก EBITDA ของบริษัท (TTM ฿7,606.2 ล้าน) อยู่ที่ประมาณ 7.1x
1H2025 vs 1H2026 — รายได้จากการขาย EBITDA กำไร (ขาดทุน) สุทธิ (ล้านบาท)
ไตรมาส 2/2026: ราคาเฉลี่ยขึ้น แต่ต้นทุนเชื้อเพลิงทำให้ขาดทุน
รายได้จากการขายและบริการ 2Q26 ฿10,045.5 ล้าน (+2%) โดยค่าโดยสารเฉลี่ย ฿2,127 (+27%) รายได้ค่าโดยสาร ฿8,575.0 ล้าน (+6%) และรายได้เสริม ฿1,470.7 ล้าน (−16%) (MD&A 2Q26)
ค่าน้ำมันเชื้อเพลิง ฿5,010.6 ล้าน (+43%) ทั้งที่การใช้น้ำมันลดลง 19% เพราะราคาเฉลี่ย USD 182.5/บาร์เรล (ไตรมาส 2/2025 USD 81.4) (MD&A 2Q26)
ขาดทุนสุทธิ ฿2,325.8 ล้าน = ขาดทุนจากการดำเนินงาน ฿1,504.9 ล้าน (รวมขาดทุนจากอัตราแลกเปลี่ยนที่ยังไม่เกิดขึ้นจริง ฿293.1 ล้าน) + ต้นทุนทางการเงินสุทธิ ฿550.5 ล้าน + ภาษีเงินได้ ฿270.4 ล้าน (งบ 2Q26)
งบแสดงสถานะการเงิน (Balance Sheet) ณ 31 ธ.ค. 2023 – 30 มิ.ย. 2026 · หน่วย ล้านบาท · งบการเงินรวม
รายการ (ล้านบาท)
31 ธ.ค. 2023
31 ธ.ค. 2024
31 ธ.ค. 2025
30 มิ.ย. 2026
เงินสดและรายการเทียบเท่า
1,284.5
2,104.6
4,202.2
2,885.1
ลูกหนี้บริษัทที่เกี่ยวข้อง (สุทธิ)
6,331.3
10,258.0
9,286.3
14,649.3
หนี้สินรายได้รับล่วงหน้า (Unearned income)
4,972.0
5,758.6
5,436.3
6,582.0
สินทรัพย์รวม
67,793.9
75,373.3
76,337.7
78,987.3
หนี้สินรวม
59,381.5
63,993.8
62,781.4
66,900.0
ส่วนของผู้ถือหุ้น 8,412.3
11,379.5
13,556.3
12,087.3
Goodwill + Intangible assets
23,682.6
23,682.0
23,681.4
23,681.3
มูลค่าทางบัญชีที่จับต้องได้ (ส่วนของผู้ถือหุ้น − Goodwill − Intangible)
−15,270.3
−12,302.5
−10,125.1
−11,594.1
หมายเหตุการปรับปรุง: ตัวเลข 31 ธ.ค. 2024 ตามงบปี 2024 ที่ยื่นครั้งแรก ตัวเลขใหม่ในงบปี 2025 ปรับลดสินทรัพย์และหนี้สินประมาณ ฿406 ล้าน (ส่วนของผู้ถือหุ้นไม่เปลี่ยน) · ตัวเลข 31 ธ.ค. 2025 ตามงบปี 2025 ฉบับตรวจสอบ ในงบ 2Q26 มีการจัดประเภทใหม่: เงินสดลด ฿537.7 ล้าน (เหลือ ฿3,664.4 ล้าน) ลูกหนี้บริษัทที่เกี่ยวข้องลด ฿306.6 ล้าน และสินทรัพย์รวมเหลือ ฿76,031.1 ล้าน ไม่กระทบกำไรหรือส่วนของผู้ถือหุ้น
(งบปี 2024) ·
(งบปี 2025) ·
(งบ 2Q26 หมายเหตุการจัดประเภท) องค์ประกอบงบแสดงฐานะการเงิน — ธ.ค. 2023 → มิ.ย. 2026 (ล้านบาท)
ลูกหนี้บริษัทที่เกี่ยวข้องคือสินทรัพย์หลัก
ณ 30 มิ.ย. 2026 ลูกหนี้บริษัทที่เกี่ยวข้องรวม ฿14,028.2 ล้าน (ก่อนหักค่าเผื่อ ฿121.6 ล้าน) แบ่งเป็นยังไม่ครบกำหนด ฿6,411.2 ล้าน และค้างชำระ ฿7,321.6 ล้าน (ไม่เกิน 3 เดือน) ฿154.8 ล้าน (3–6 เดือน) ฿33.5 ล้าน (6–12 เดือน) และ ฿107.1 ล้าน (เกิน 12 เดือน) นอกจากนี้มีรายการหักกลบค่าซ่อมบำรุง ฿742.6 ล้าน ทำให้ยอดสุทธิ ฿14,649.3 ล้านเท่ากับ 121% ของส่วนของผู้ถือหุ้น และ 1.36 เท่าของมูลค่าตลาด (งบ 2Q26 หมายเหตุ 6)
หนี้สินและเลเวอเรจ (Leverage) หนี้สินที่มีภาระดอกเบี้ย (รวมหนี้สินตามสัญญาเช่า) ณ 31 ธ.ค. 2023 – 30 มิ.ย. 2026 · หน่วย ล้านบาท
รายการ (ล้านบาท)
31 ธ.ค. 2023
31 ธ.ค. 2024
31 ธ.ค. 2025
30 มิ.ย. 2026
เงินกู้และหุ้นกู้ (ไม่รวมหนี้สินเช่า)
8,661.3
9,937.7
12,095.0
15,711.2
หนี้สินตามสัญญาเช่า (Lease liabilities)
34,400.6
35,063.6
30,905.2
30,106.1
หนี้สินที่มีภาระดอกเบี้ยรวม 43,061.9
45,001.3
43,000.1
45,817.3
สัดส่วนหนี้สินเช่า (%)
79.9
77.9
71.9
65.7
เงินสด
1,284.5
2,104.6
4,202.2
2,885.1
ส่วนของผู้ถือหุ้น
8,412.3
11,379.5
13,556.3
12,087.3
IB Debt / Equity (เท่า) 5.12
3.95
3.17
3.79
Net IB Debt / Equity (เท่า) 4.97
3.77
2.86
3.55
นิยามรายงาน: IB Debt รวมหนี้สินตามสัญญาเช่า เพื่อให้เทียบกับรายงาน BA ได้ · บริษัทคำนวณ Net IB D/E โดยไม่รวมหนี้สินเช่าได้ 1.1x ณ 30 มิ.ย. 2026 (MD&A 2Q26) ·
(MD&A 2Q26) ·
(งบปี 2024) ·
(งบปี 2025) IB Debt/Equity และ Net IB Debt/Equity (รวมหนี้สินเช่า) — ธ.ค. 2023 → มิ.ย. 2026 (เท่า)
ตารางชำระหนี้ (ไม่รวมหนี้สินเช่า) และข้อจำกัด
ปี
หุ้นกู้
เงินกู้ระยะสั้น
เงินกู้ระยะยาว
รวม
2026
1,500
1,750
181
3,431
2027
3,500
—
363
3,863
2028
4,488
—
324
4,812
2029
3,478
—
130
3,608
2030
—
—
98
98
หุ้นกู้ใหม่ในปี 2026: 10 เม.ย. 2026 ฿1,500 ล้าน (ดอกเบี้ย 5.40% อายุ 3 ปี) และ 12 มิ.ย. 2026 ฿1,840 ล้าน (5.40% อายุ 2.5 ปี) กับ ฿1,980 ล้าน (5.90% อายุ 3.5 ปี) รวมกระแสเงินสดรับสุทธิ ฿3,815.3 ล้าน (งบ 2Q26 หมายเหตุ 14)
บริษัทค้ำประกันหุ้นกู้ของ TAA ไว้ ฿12,866 ล้าน ณ 30 มิ.ย. 2026 (ปลายปี 2025: ฿8,793 ล้าน) (งบ 2Q26)
หลักประกันของ TAA ได้แก่ที่ดินและอาคาร มูลค่าตามบัญชี ฿4,325 ล้าน และอากาศยาน 3 ลำพร้อมเครื่องยนต์ 2 เครื่อง (งบ 2Q26)
ต้นทุนเงินกู้เฉลี่ย 5.9% และอัตราการคุ้มครองดอกเบี้ย (EBITDA ÷ ต้นทุนทางการเงิน ตามนิยามบริษัท) 1H2026 อยู่ที่ 2.8x เทียบกับ 4.6x ในปี 2025 (MD&A 2Q26)
ภาระหนี้สินเช่าส่วนใหญ่เป็นสัญญากับบริษัทในกลุ่ม
หนี้สินตามสัญญาเช่ากับบริษัทที่เกี่ยวข้อง ฿8,641.1 ล้าน (28.7% ของหนี้สินเช่ารวม ณ 30 มิ.ย. 2026 ลดจาก ฿9,188.4 ล้านปลายปี 2025) ค่าเช่าอากาศยานเป็นสกุลต่างประเทศตามที่งบระบุ จึงทำให้ค่าเงินบาทมีผลต่อภาระหนี้ในบัญชีโดยตรง (ดูปัจจัยเสี่ยง)
สัดส่วนรายได้ (Segments) โครงสร้างรายได้ FY2025 ตามการจัดกลุ่มของงบการเงินและของบริษัท · โครงสร้างตามเส้นทาง 1H2026
งบการเงินแยกส่วนงานเป็น “เที่ยวบินตามตาราง” (ร้อยละ 99.9 ของรายได้) และ “เที่ยวบินเช่าเหมาลำ” (ร้อยละ 0.1) จึงไม่มีส่วนงานที่แยกผลกำไรได้จริง รายงานนี้จึงใช้โครงสร้างรายได้ตามประเภทบริการแทน
ประเภทรายได้ (การจัดกลุ่มงบการเงิน)
ล้านบาท
สัดส่วน (%)
รายได้ค่าบริการผู้โดยสาร (Passenger service)
32,380.5
70.9
ค่ากระเป๋าและค่าบริการอื่น (Baggage & other service fees)
12,666.3
27.7
อาหารและสินค้าบนเครื่อง (In-flight)
431.3
0.9
ขนส่งสินค้า (Freight)
148.8
0.3
เที่ยวบินเช่าเหมาลำ (Charter) และอื่นๆ
64.0
0.1
รวม 45,690.9 100.0
สัดส่วนรายได้จากการขายและบริการ FY2025 ตามการจัดกลุ่มของบริษัท (%)
ผู้โดยสารในประเทศกับต่างประเทศ (1H2026)
ตัวชี้วัด
ในประเทศ 1H2026
ต่างประเทศ 1H2026
ในประเทศ 1H2025
ต่างประเทศ 1H2025
ผู้โดยสาร (ล้านคน)
7.12 (+1%)
3.08 (−8%)
7.05
3.35
ที่นั่งให้บริการ (ล้านที่นั่ง)
8.39 (+4%)
3.78 (−11%)
8.05
4.25
Load Factor (%)
85
81
88
79
ค่าโดยสารเฉลี่ย (บาท)
1,519
2,953
1,517
2,802
ตัวเลขผู้โดยสารและที่นั่งตามตารางของ MD&A 2Q26
(MD&A 2Q26) ประวัติปันผล (Dividend History) เงินปันผลจ่าย FY2023 – 1H2026 · อัตราผลตอบแทนปันผล ณ 7 ต.ค. 2026 = 0%
งวดผลประกอบการ
ปันผลระหว่างกาล (บาท)
ปันผลงวดสุดท้าย (บาท)
รวม DPS (บาท)
Payout Ratio
FY2023
0.00
0.00
0.00
—
FY2024
0.00
0.00
0.00
—
FY2025
0.00
0.00
0.00
—
1H2026
0.00
—
0.00
—
บริษัทไม่ได้จ่ายเงินปันผลในปี 2023, 2024 และ 2025 (One Report) นโยบายเงินปันผลระบุว่าจะพิจารณาตามผลการดำเนินงาน สภาพคล่อง และเงื่อนไขในสัญญาเงินกู้หรือหุ้นกู้ ซึ่งตอนนี้มีข้อจำกัดชัดเจนจากกำไรสะสมติดลบ (กำไรสะสมที่ยังไม่จัดสรร −฿5,053.8 ล้าน ณ 30 มิ.ย. 2026)
เงินปันผลต่อหุ้น (DPS) — FY2023 → 1H2026 (บาท/หุ้น): ไม่มีการจ่าย
เปรียบเทียบเพื่อน (Peer Comparison) สายการบินและธุรกิจเกี่ยวเนื่องการบินใน SET · ข้อมูลตลาด ณ 7 ต.ค. 2026 · กลุ่มเพื่อนเหมือนรายงาน BA โดยสลับ AAV กับ BA
บริษัท
ราคา (บาท)
Market Cap (ล้านบาท)
P/E (เท่า)
P/BV (เท่า)
Div Yield YTD
EV/EBITDA (SET)
AAV (เอเชีย เอวิเอชั่น) 0.84 10,794 — (ขาดทุน)
0.89 0.00%
6.75
BA (การบินกรุงเทพ)
19.40
40,740
10.33
2.82
6.22%
7.00
THAI (การบินไทย)
5.60
158,498
7.70
1.94
3.75%
4.52
AOT (ท่าอากาศยานไทย)
59.75
853,571
45.71
6.36
1.36%
23.29
BAFS (บริการเชื้อเพลิงการบินกรุงเทพ)
10.00
6,375
28.34
1.19
3.30%
11.09
ที่มา: SET Factsheet
AAV ·
BA ·
THAI ·
AOT ·
BAFS · NOK ไม่มีหน้า Factsheet ที่ใช้ได้ (Page not found) จึงไม่รวม · ขนาดต่างกันมาก: AOT มีมูลค่าตลาดมากกว่า AAV ราว 79 เท่า เปรียบเทียบเฉพาะ P/BV และ EV/EBITDA เป็นหลัก
Market Cap (ล้านบาท) และ P/E — AAV เทียบกลุ่มการบินและธุรกิจเกี่ยวเนื่อง
P/E ของ AAV เป็นค่าว่างเพราะกำไรสุทธิ 12 เดือนล่าสุดติดลบ ไม่ใช่ศูนย์
(SET) มุมมองอนาคต (Outlook) มุมมองของบริษัทจาก MD&A 2Q26 (13 ส.ค. 2026) และ One Report 2025 · เป็นแผนและการคาดการณ์ของบริษัท ไม่ใช่ประมาณการของรายงาน
ช่วงเวลา
ประเด็น
รายละเอียด
3Q2026
กำลังการผลิต
ลดที่นั่งต่อเนื่องประมาณ 20% YoY · อากาศยานที่ใช้งานเฉลี่ย 41 ลำ · การลดเน้นเส้นทางระหว่างประเทศ (อินเดีย จีน ฮ่องกง และเส้นทาง fifth-freedom)
3Q2026
อุปสงค์และรัฐบาล
บริษัทคาดความรู้สึกการเดินทางไตรมาส 3 เป็นกลาง · มาตรการกระตุ้น “Tourism Co-Pay Scheme” และ “Fly Thai All the Feelings” เริ่ม ก.ย. 2026 · บริษัทกลับเส้นทางตามฤดูกาลในไตรมาส 3
4Q2026
กำลังการผลิต
ลดลงเหลือหลักต่ำ-สิบ % YoY · อากาศยานที่ใช้งานเฉลี่ย 52 ลำ · กลับมาให้บริการเส้นทางในประเทศและต่างประเทศสำคัญ
2H2026
ฝูงบินและค่าซ่อม
คืนอากาศยาน 2–4 ลำ · ค่าซ่อมบำรุงเพิ่มราว 10% จากระดับ 2Q26 เนื่องจากค่าส่งคืนเครื่อง
2H2026
การเงิน
บริษัทพิจารณาการขายและเช่ากลับอากาศยานหากจำเป็น · ลูกหนี้บริษัทที่เกี่ยวข้องเป็นประเด็นที่ติดตามต่อเนื่อง
พ.ย. 2026 (คาด)
งบไตรมาส 3/2026
จากรอบการยื่นปีก่อน (งบ Q3/2025 ยื่น 12 พ.ย. 2025) คาดว่าจะเปิดเผยใกล้เคียงกัน จะบอกได้ว่าความไม่แน่นอนต่อความต่อเนื่องของกิจการยังคงอยู่หรือไม่
ไทม์ไลน์ข่าวสำคัญปี 2026
วันที่
เหตุการณ์และตัวเลข
ที่มา
25 ก.พ. 2026
ผลประกอบการปี 2025: กำไรสุทธิ ฿2,336.2 ล้าน (รวมกำไรอัตราแลกเปลี่ยน ฿2,541.9 ล้าน) · กำไรหลักปรับ FX ฿302.7 ล้าน (−90%) · ผู้โดยสาร 21.0 ล้านคน (+1%) · LF 83% · บริษัทคาดผู้โดยสาร 23.5 ล้านคนในปี 2026
ข่าวบริษัท
30 มี.ค. 2026
หนังสือเชิญประชุมผู้ถือหุ้นสามัญประจำปี 2026 (ประชุม 21 เม.ย. 2026 ผ่านสื่ออิเล็กทรอนิกส์เท่านั้น) ไม่มีวาระเสนอจ่ายเงินปันผล
หนังสือเชิญ AGM
14 พ.ค. 2026
Q1/2026: LF 88% (ในประเทศ 89% ต่างประเทศ 85%) · ผู้โดยสาร 6.2 ล้านคน (+11%) · ที่นั่งพฤษภาคม–มิถุนายนลด 20% YoY · อากาศยานที่ใช้งาน 58 ลำ
ข่าวบริษัท
14 ส.ค. 2026
Q2/2026: ขาดทุนสุทธิ ฿2,326 ล้าน · ค่าน้ำมัน +43% · ที่นั่งไตรมาส 2 ลด 13% · หุ้นกู้ใหม่ ฿3,815 ล้าน (มิ.ย.) · ยังไม่พบสถิติการบินไตรมาส 3
ข่าวบริษัท
9 ก.ย. 2026
บทวิเคราะห์ KKPS: ที่นั่งไตรมาส 3 ลดลง 23% YoY · LF 78–79% · ค่าโดยสารเพิ่มราว 30% (ตัวเลขจากบทวิเคราะห์ ไม่ใช่จากบริษัท)
KKPS ผ่าน Kaohoon
1 ต.ค. 2026
กลับมาบินที่สุวรรณภูมิ (เชียงใหม่ กระบี่ ภูเก็ต) · LF ของเที่ยวบินแรกเกิน 82%
ข่าวบริษัท
เป้าหมายผู้โดยสาร 23.5 ล้านคนในปี 2026 ต้องการผู้โดยสาร 13.3 ล้านคนในครึ่งปีหลัง (23.5 − 10.2) เทียบ 10.6 ล้านคนในครึ่งปีหลัง 2025 (21.0 − 10.4) คือเพิ่มราว 25% ทั้งที่ 1H2026 ลดลง 2% และ MD&A 2Q26 ไม่ได้กล่าวถึงเป้านี้ จึงมีความเสี่ยงที่จะไม่บรรลุ · คำนวณจากตัวเลขปี 2025 และ MD&A 2Q26
(One Report 2025) สมมติฐานมหภาคและราคาน้ำมันที่บริษัทระบุ
ราคาเจ็ตเฟลเฉลี่ย ก.ค. 2026 USD 139/บาร์เรล (จุดสูงสุด USD 161) การผ่านช่องแคบฮอร์มุซยังมีการหยุดชะงักเป็นระยะ (MD&A 2Q26 หน้า 10)
เฮดจ์น้ำมันประมาณ 13% ของการใช้น้ำมันไตรมาส 3/2026 ที่ USD 89/บาร์เรล และจะเพิ่มสัดส่วนเมื่อเหมาะสม (MD&A 2Q26 หน้า 10)
GDP ไทยปี 2026 ถูกปรับลงเหลือต่ำกว่า 2% ตามที่บริษัทอ้างจากการประมาณการ (MD&A 2Q26 หน้า 10)
เป้าหมายของบริษัท: LF มากกว่า 80% ค่าโดยสารเฉลี่ยในประเทศมากกว่า ฿1,600 และ OTP เป้าหมาย 85% ตลอดปี (MD&A 2Q26)
สิ่งที่บริษัทระบุว่าช่วยได้
ลูกหนี้ค่าโดยสารจากบริษัทที่เกี่ยวข้องได้รับการชำระต่อเนื่องจนถึงสิงหาคม 2026 ตามงบ 2Q26 และบริษัทระบุว่าการชำระดังกล่าวช่วยให้สภาพคล่องดีขึ้น ยอดคงค้างยังสูงมากจึงต้องติดตามตัวเลขรายเดือนต่อไป (งบ 2Q26 หมายเหตุ 3)
ปัจจัยเสี่ยง (Risk Factors) 9 หมวดความเสี่ยง พร้อมตัวบ่งชี้ที่ติดตามได้ · ณ ต.ค. 2026
ความเสี่ยง
ผลกระทบที่วัดได้
ตัวบ่งชี้ที่ติดตามได้
1. ความต่อเนื่องของกิจการ (Going concern) งบ 1H2026 ระบุ material uncertainty · สินทรัพย์หมุนเวียนส่วนใหญ่คือลูกหนี้บริษัทที่เกี่ยวข้อง · Current ratio (ไม่รวมหนี้สินเช่า) 0.9x
ถ้อยคำ going concern ในงบ 3Q2026 · ยอดเงินสด (฿2,885 ล้าน ณ 30 มิ.ย.)
2. ลูกหนี้บริษัทที่เกี่ยวข้อง ลูกหนี้สุทธิ ฿14,649 ล้าน (121% ของส่วนของผู้ถือหุ้น) · ค้างชำระไม่เกิน 3 เดือน ฿7,322 ล้าน
ยอดลูกหนี้รายงวด · ยอดค้างเกิน 3 เดือน · เงินที่ได้รับชำระต่อเดือน
3. ราคาน้ำมันเครื่องบิน น้ำมันเป็น 50% ของรายได้จากการขายและบริการในไตรมาส 2/2026 · ที่ระดับกิจกรรม 2Q26 ราคาน้ำมันทุก USD 10/บาร์เรล ≈ ฿275 ล้านต่อไตรมาส (คำนวณ)
ราคา jet fuel รายเดือน (USD/บาร์เรล) · สัดส่วนน้ำมันต่อรายได้
4. อัตราแลกเปลี่ยน (USD/THB) ค่าเช่าอากาศยานและค่าซ่อมบำรุงเป็นสกุลต่างประเทศ (ตามงบ) ขาดทุนจากอัตราแลกเปลี่ยน 1H2026 ฿1,306.9 ล้าน · กำไรอัตราแลกเปลี่ยนปี 2025 ฿2,541.9 ล้าน (ก่อนภาษี) กำไรหลักปรับ FX เหลือ ฿302.7 ล้าน · สมมติฐานของรายงาน: หากหนี้สินเช่า ฿30,106 ล้านเป็น USD ทั้งหมด บาทอ่อนค่า 1% ≈ ภาระเพิ่ม ฿301 ล้าน
อัตราแลกเปลี่ยนสิ้นงวด · กำไรหรือขาดทุนจากอัตราแลกเปลี่ยนรายไตรมาส
5. อุปสงค์และการท่องเที่ยว นักท่องเที่ยวต่างชาติเข้าไทย 1H2026 −3% (ตะวันออกกลาง −25% อาเซียน −15%) · LF 2Q26 78% (−4 จุด) · แม้ค่าโดยสารเฉลี่ย 2Q26 เพิ่ม 27% ต้นทุนเชื้อเพลิงยังทำให้ขาดทุน
LF รายเดือน (เป้า มากกว่า 80%) · ค่าโดยสารในประเทศ (เป้า มากกว่า ฿1,600) · สถิตินักท่องเที่ยวรายเดือน
6. หนี้สินและการครบกำหนด หนี้ที่มีดอกเบี้ย (รวมเช่า) ฿45,817 ล้าน · IB D/E 3.79x · ครบกำหนดหุ้นกู้และเงินกู้ไม่รวมเช่า 2026–2028 รวม ฿12,106 ล้าน
การออกหุ้นกู้ใหม่ · ต้นทุนเงินกู้เฉลี่ย (5.9%) · อัตราการคุ้มครองดอกเบี้ย (2.8x)
7. ฝูงบินและสัญญาเช่า สัญญาเช่า 58 ลำ (13 ลำจาก AAM ในกลุ่ม) · คืนอากาศยาน 2–4 ลำใน 2H2026 · ค่าซ่อมบำรุงเพิ่มราว 10%
จำนวนอากาศยานที่ใช้งานเฉลี่ย (46 ลำไตรมาส 2/2026 เทียบ 52 ลำไตรมาส 2/2025) · ประกาศการขายและเช่ากลับ
8. การพึ่งพากลุ่ม AirAsia ใช้ชื่อการค้า AirAsia ตามสิทธิ์จากกลุ่ม · เช่าอากาศยานจาก AAM · ค่าเช่ากับบริษัทที่เกี่ยวข้อง 1H2026 ฿1,133 ล้าน · ระบบซอฟต์แวร์หลักรวมศูนย์ที่กัวลาลัมเปอร์
รายการกับบริษัทที่เกี่ยวข้องรายไตรมาส · การเปลี่ยนแปลงสัญญากับกลุ่ม
9. คดีความและความปลอดภัย คดีแพ่งจากการเลิกสัญญาและผิดสัญญา 42 คดี (ปลายปี 2025: 38 คดี) ยังไม่ได้ตั้งสำรอง · ความปลอดภัยเป็นความเสี่ยงต่อใบอนุญาต (AOC)
จำนวนคดีรายงวด · คำพิพากษา · ประกาศจากกรมการบินพลเรือน
SWOT ประเมินจากงบ 1H2026, MD&A 2Q26 และ One Report 2025
จุดแข็ง (Strengths)
ส่วนแบ่งผู้โดยสารในประเทศสูงสุด 37–42% และ LF 90% ในปี 2023 และ 91% ในปี 2024
ฝูงบิน A320 family อายุเฉลี่ย 11.1 ปี โดย 18 ลำเป็น neo (A320neo อายุเฉลี่ย 8.2 ปี · A321neo 2.5 ปี)
ค่าโดยสารเฉลี่ยเพิ่มขึ้น 27% ในไตรมาส 2/2026 (RASK +26%)
ESG Rating AAA และ OTP 88% ในไตรมาส 2/2026
จุดอ่อน (Weaknesses)
ความต่อเนื่องของกิจการมี material uncertainty ตั้งแต่ FY2024
มูลค่าทางบัญชีที่จับต้องได้ติดลบ ฿11,594 ล้าน และกำไรสะสมติดลบ ฿5,054 ล้าน
ลูกหนี้บริษัทที่เกี่ยวข้องสูงมากเทียบกับฐานทุนและมูลค่าตลาด
กำไร 2025 พึ่งกำไรจากอัตราแลกเปลี่ยน ฿2,541.9 ล้าน (ก่อนภาษี) กำไรหลักเหลือ ฿302.7 ล้าน
โอกาส (Opportunities)
ราคาน้ำมันที่ลดลงจะกลับต้นทุนต่อหน่วยมาสู่ระดับปกติได้เร็ว (ค่าน้ำมันเป็นสัดส่วนสูงของต้นทุน)
มาตรการกระตุ้นการท่องเที่ยว Tourism Co-Pay Scheme และ Fly Thai All the Feelings ในไตรมาส 3–4/2026
ทางเลือกทางการเงิน: การขายและเช่ากลับอากาศยาน และการเพิ่มทุนที่ผู้ถือหุ้นใหญ่สูงสุดกำลังดำเนินการ (ตามงบปี 2025)
ตลาดต่างประเทศเวียดนามและจีนมีค่าโดยสารเพิ่มขึ้นชัดเจนในไตรมาส 2/2026
อุปสรรค (Threats)
ความขัดแย้งในตะวันออกกลางทำให้เจ็ตเฟลพุ่ง และช่องแคบฮอร์มุซยังมีการหยุดชะงัก
นักท่องเที่ยวจากตะวันออกกลางลด 25% และอาเซียนลด 15% ในครึ่งแรกปี 2026
บาทอ่อนค่าทำให้หนี้สินเช่าเป็นบาทเพิ่มและขาดทุนจากอัตราแลกเปลี่ยน
การแข่งขันสูงในเส้นทางอินเดียตามที่ MD&A ระบุ และคดีแพ่ง 42 คดี
มุมมองนักลงทุน (Investor View) สถานการณ์ Bull / Base / Bear พร้อมตัวแปรที่คำนวณได้ · ราคา ฿0.84 ณ 7 ต.ค. 2026 · ไม่ใช่คำแนะนำซื้อหรือขาย
Bull Case
น้ำมัน USD 89/บาร์เรล (ระดับเฮดจ์): ต้นทุนน้ำมันลดราว ฿2,567 ล้านต่อไตรมาสที่ระดับ 2Q26 (จากฐาน USD 182.5)
ค่าโดยสารเฉลี่ยในประเทศคงเกิน ฿1,600 และ LF เกิน 80%
ลูกหนี้บริษัทที่เกี่ยวข้องลดลงต่อเนื่อง และมีการเพิ่มทุนจากผู้ถือหุ้นใหญ่สูงสุด
หากราคาอ้างอิงที่ P/BV 1.0x (ราคาตาม BVPS ฿0.94) ได้ราว ฿0.94 ต่อหุ้น (+12% จากราคาปัจจุบัน) เป็นการคำนวณของรายงาน
Base Case
น้ำมันเฉลี่ย USD 139/บาร์เรล (ระดับ ก.ค. 2026): ลดต้นทุนราว ฿1,194 ล้านต่อไตรมาสเทียบ 2Q26 ที่ระดับกิจกรรมเดียวกัน
กำลังผลิตลดราว 20% ใน 3Q และหลักต่ำ-สิบ % ใน 4Q (ตามแผนบริษัท)
สภาพคล่องพึ่งการเก็บลูกหนี้ การออกหุ้นกู้ และอาจมีการขายและเช่ากลับ
ราคาอ้างอิงที่ P/BV 0.89x (ราคาปัจจุบัน) ไม่มีการปรับมูลค่าใหม่
Bear Case
น้ำมัน USD 240/บาร์เรล (ระดับสูงสุดเดือนเมษายน 2026): ต้นทุนเพิ่มราว ฿1,579 ล้านต่อไตรมาสที่ระดับ 2Q26
ลูกหนี้บริษัทที่เกี่ยวข้องชำระช้า และต้องเพิ่มทุนหรือปรับโครงสร้างหนี้
ราคาอ้างอิงที่ P/BV 0.5x ได้ราว ฿0.47 ต่อหุ้น (−44%) เป็นการคำนวณของรายงาน
การคำนวณ: ฐานกิจกรรมไตรมาส 2/2026 ค่าน้ำมัน ฿5,010.6 ล้านที่ราคา USD 182.5 → ฿27.5 ล้านต่อ USD 1/บาร์เรลต่อไตรมาส · ค่าโดยสาร 1% ≈ ฿85.8 ล้านต่อไตรมาส (จากตั๋วโดยสาร ฿8,575.0 ล้าน) · ผลลัพธ์เป็นการประมาณเชิงกลไก ไม่รวมเฮดจ์ การเปลี่ยนแปลงปริมาณ และผลกระทบค่าเงิน
มุมมองของโบรกเกอร์ (Broker views)
บ้านหลักทรัพย์
วันที่
คำแนะนำ
ราคาเป้าหมาย (บาท)
ฐานการประเมิน
ที่มา
การตรวจสอบ
DAOL Securities
25 ก.พ. 2026
Buy (คงเดิม)
1.50 (ก่อนหน้า 1.40)
EV/EBITDA 2026E 7.5x
รายงาน DAOL เปิดรายงานแล้ว (หน้า 1)
DAOL Securities
6 ก.พ. 2026
Buy (ปรับจาก Sell)
1.40 (ก่อนหน้า 1.05)
EV/EBITDA 2026E 7.6x
รายงาน DAOL เปิดรายงานแล้ว (หน้า 1)
เกียรตินาคินภัทร (KKPS)
9 ก.ย. 2026
Neutral
1.20
P/E 11.3x (ปีประมาณการไม่ระบุ)
Kaohoon International เปิดแล้ว
เกียรตินาคินภัทร (KKPS)
24 ก.พ. 2026
Buy (เริ่มทำการวิเคราะห์)
1.70
P/E 2026E 11.5x
Kaohoon International เปิดแล้ว
InnovestX
29 ก.ย. 2025
Neutral
1.20 (กลางปี 2026)
P/E 8.3x (n/a)
InnovestX เปิดแล้ว (ก่อนงบปี 2025)
Krungthai XSpring
23 ก.ย. 2026
Buy (ปรับจาก Neutral)
1.05
ไม่ระบุ
ฟีด MarketScreener ฟีด ยังไม่ได้เปิดรายงานต้นฉบับ
Krungsri Securities
18 ส.ค. 2026
Neutral (ปรับจาก Reduce)
1.19
ไม่ระบุ
ฟีด MarketScreener ฟีด ยังไม่ได้เปิดรายงานต้นฉบับ
Phillip Securities
6 ก.พ. 2026
Hold (ปรับจาก Accumulate)
1.23
ไม่ระบุ
ฟีด MarketScreener ฟีด ยังไม่ได้เปิดรายงานต้นฉบับ
ค่าเฉลี่ยความเห็นทั้งตลาด
Settrade IAA (ข้อมูล 8 ต.ค. 2026): โบรกเกอร์ 13 ราย แบ่งเป็น Buy 6 · Hold 7 · Sell 0 ราคาเป้าหมายปี 2026 สูงสุด 1.36 เฉลี่ย 1.07 ต่ำสุด 0.87 บาท เทียบราคา 0.84 บาท (ณ 7 ต.ค. 2026) ค่าเฉลี่ยสูงกว่าราว 27% · Panphol IAA (อัปเดต 30 ก.ย. 2026) ค่าเฉลี่ย 1.06 บาท จาก 15 แถว (Settrade) · (Panphol)
ข้อควรระวัง: ในฉบับที่เปิดตรวจสอบได้ 5 ฉบับ มี 4 ฉบับจัดทำก่อนงบ 2Q26 ซึ่งขาดทุนสุทธิ ฿2,326 ล้าน ค่าเป้าหมายจึงอาจยังไม่สะท้อนผลประกอบการไตรมาส 2 · ความเห็นของ Krungsri วันที่ 25 ก.พ. 2026 ไม่ตรงกันระหว่างแหล่งข้อมูล (Neutral กับ Buy) จึงไม่นำมาใช้ · รายงานนี้ไม่ได้ใช้ราคาเป้าหมายของบริษัทใดเป็นฐานประเมินของตนเอง
รายการติดตาม 6–12 เดือน
งบ 3Q2026 (คาดราวพฤศจิกายน 2026): ถ้อยคำ material uncertainty ยังอยู่หรือไม่ และกำไรจากการดำเนินงานเทียบ 3Q2025
ลูกหนี้บริษัทที่เกี่ยวข้อง: ยอดคงค้างรายงวด และยอดค้างเกิน 3 เดือน
ราคาเจ็ตเฟลรายเดือนและการเฮดจ์ (13% ของ 3Q2026 ที่ USD 89)
LF รายเดือน (เป้า มากกว่า 80%) และค่าโดยสารในประเทศ (เป้า มากกว่า ฿1,600)
การเพิ่มทุนที่ผู้ถือหุ้นใหญ่สูงสุดดำเนินการอยู่ และการขายและเช่ากลับอากาศยาน
หุ้นกู้ครบกำหนดปี 2027 (฿3,500 ล้าน) และการต่ออายุ
รายงานฉบับนี้จัดทำขึ้นเพื่อการศึกษาและการตัดสินใจเชิงข้อมูลเท่านั้น มิใช่คำแนะนำให้ซื้อหรือขาย ราคาเป้าหมายเป็นความเห็นของโบรกเกอร์ที่ระบุชื่อ
แหล่งข้อมูลหลัก:
หมายเหตุ: รายงานฉบับนี้จัดทำขึ้นเพื่อการศึกษาและการตัดสินใจเชิงข้อมูลเท่านั้น มิใช่คำแนะนำในการลงทุน ข้อมูลทางการเงินอิงจาก MD&A/SEC (reported basis) และข้อมูลตลาดอิงจาก SET Factsheet ณ 7 ตุลาคม 2026 ผู้ลงทุนควรพิจารณาปัจจัยและความเสี่ยงทั้งหมดก่อนตัดสินใจลงทุน